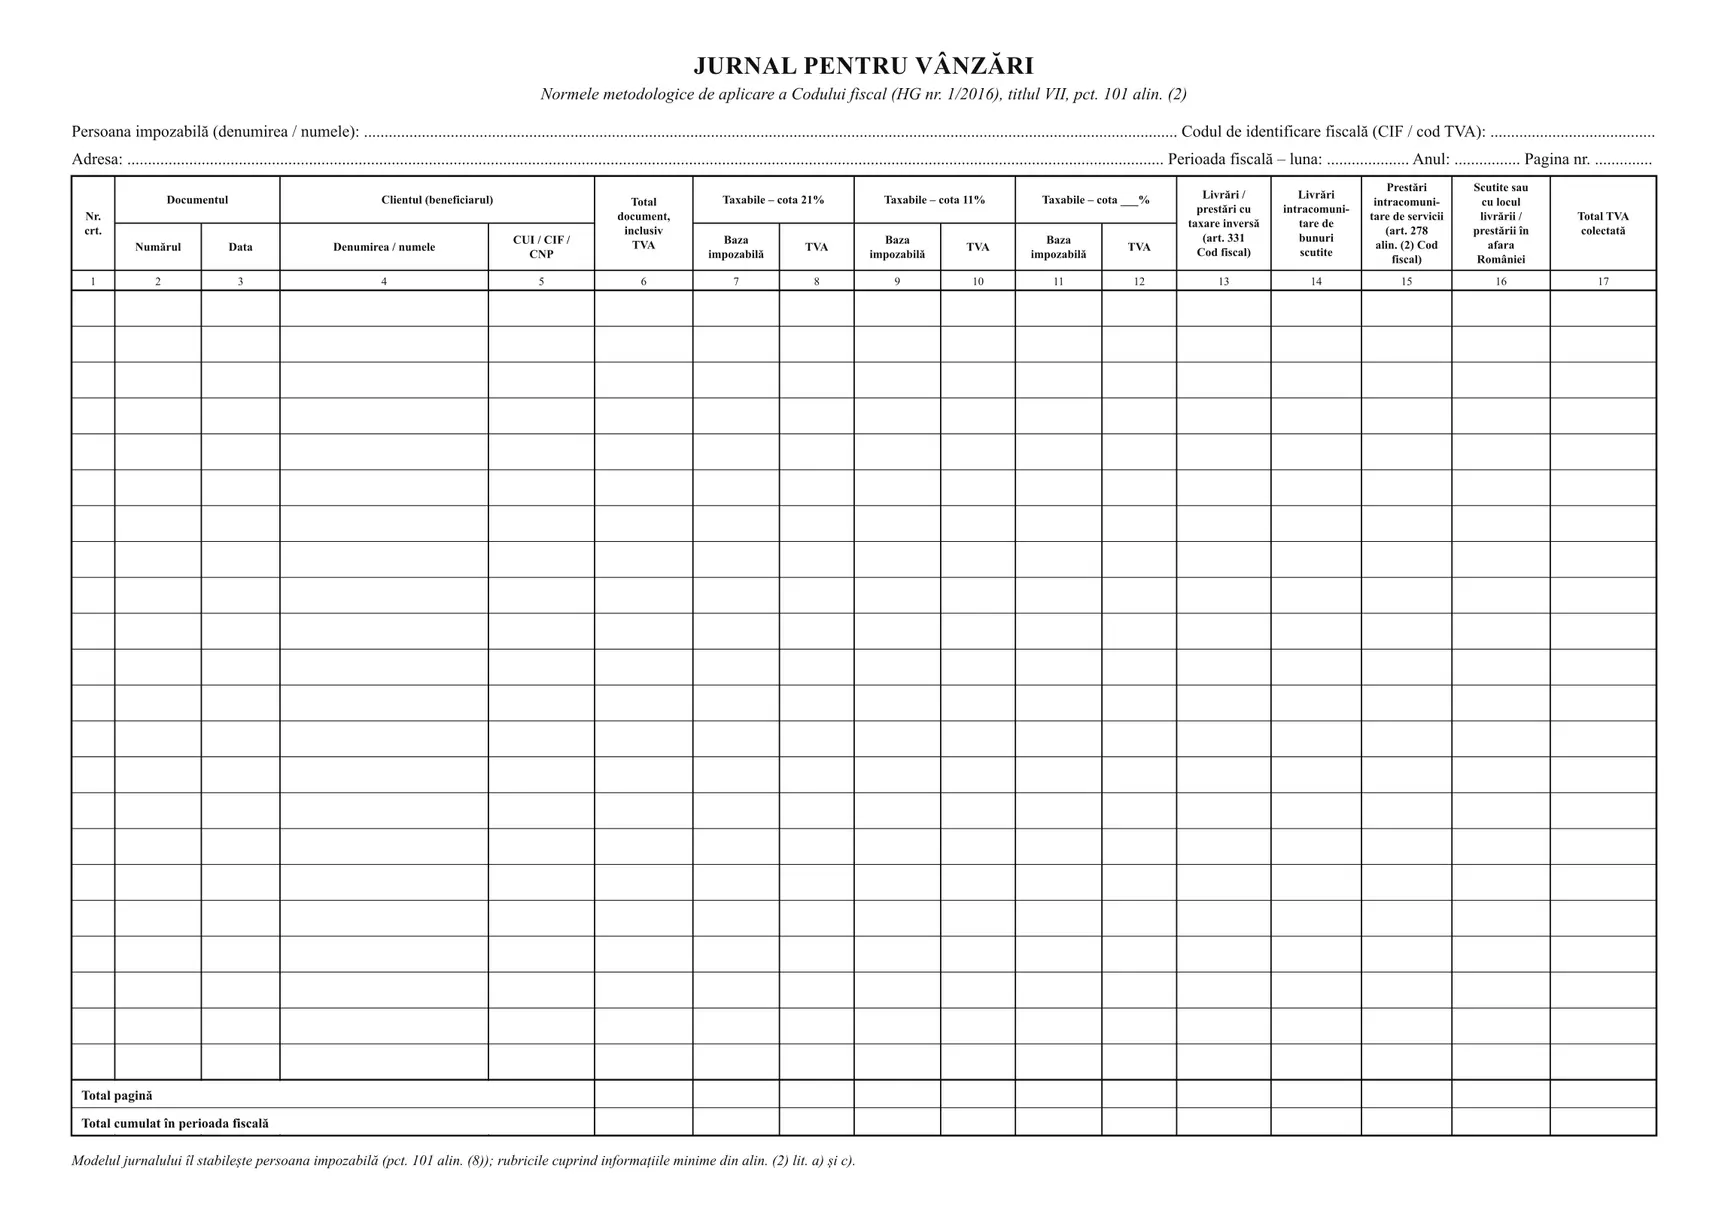
Jurnalul pentru vânzări este evidența fiscală în care persoana impozabilă înscrie facturile și celelalte documente emise pentru livrările de bunuri și prestările de servicii, distinct pe fiecare perioadă fiscală (luna sau trimestrul). Din totalurile lui se completează decontul de taxă: Normele de aplicare a Codului fiscal cer ca jurnalul să permită stabilirea valorii fără TVA a livrărilor și prestărilor, separat pe categorii, și a taxei colectate (pct. 101 alin. (2)).
Se completează câte un rând pentru fiecare document. Rubricile modelului Normal, pe o singură pagină: Nr. crt.; documentul (numărul, data); clientul (denumirea sau numele, CUI / CIF / CNP); totalul documentului, inclusiv TVA; livrările și prestările taxabile cu cota de 21%, cu cota de 11% și cu o cotă de completat (baza impozabilă și TVA, pentru fiecare); livrările și prestările cu taxare inversă (art. 331 din Codul fiscal); livrările intracomunitare de bunuri scutite; prestările intracomunitare de servicii (art. 278 alin. (2) din Codul fiscal); operațiunile scutite sau cu locul livrării / prestării în afara României; totalul TVA colectate. La subsolul paginii: Total pagină și Total cumulat în perioada fiscală.
Modelul TVA la încasare este pentru persoanele înregistrate în scopuri de TVA care aplică sistemul TVA la încasare (Codul fiscal, art. 282). Pe pagina din stânga are rubricile modelului Normal, iar rândul continuă pe pagina din dreapta cu informațiile pe care Normele le cer în plus pentru facturile cu TVA la încasare (pct. 101 alin. (3)): documentul de încasare (numărul, data); valoarea integrală a facturii, inclusiv TVA; baza impozabilă și TVA din factură; valoarea încasată, inclusiv TVA, cu baza impozabilă și TVA exigibilă corespunzătoare; diferența - baza impozabilă și TVA neexigibilă; observații.
Jurnalul îl țin și întreprinderile mici scutite de TVA, pentru livrările și prestările care ar fi taxabile (Norme, pct. 84 alin. (1)). Pentru facturile primite este Jurnalul pentru cumpărări.
Disponibil standard sau personalizat cu denumirea firmei, codul de identificare fiscală (CIF sau codul de TVA) și adresa.
Format disponibil: A4 (297 × 210 mm), landscape
Modele: Normal - rândul pe o pagină, 17 coloane (pct. 101 alin. (2)); TVA la încasare - rândul continuă pe pagina din dreapta, 28 de coloane (pct. 101 alin. (2) și (3))
Cote de TVA tipărite: 21% și 11%, plus o coloană cu cota de completat
Rânduri pe pagină: 22, plus Total pagină și Total cumulat în perioada fiscală
Tip hârtie: 80 g/mp (1 exemplar, fără autocopiere)
File per registru: 100 file
Copertă: carton duplex 250 g/mp
Personalizare: Disponibilă cu denumirea firmei, codul de identificare fiscală (CIF sau codul de TVA), adresa
Livrare: Curier rapid în toată România, 48-72 ore
Jurnalul pentru vânzări este o evidență fiscală obligatorie. Codul de procedură fiscală (Legea nr. 207/2015), art. 108 alin. (3): „Sunt evidențe fiscale registrele, situațiile, precum și orice alte înscrisuri care, potrivit legislației fiscale, trebuie întocmite în mod obligatoriu în scopul stabilirii stării de fapt fiscale și a creanțelor fiscale, cum ar fi: jurnalul pentru vânzări, jurnalul pentru cumpărări, registrul de evidență fiscală."
Codul fiscal (Legea nr. 227/2015) cere persoanelor impozabile evidențe corecte și complete ale tuturor operațiunilor (art. 321 alin. (1)), întocmite și păstrate potrivit normelor metodologice (alin. (4)). Normele de aplicare, aprobate prin HG nr. 1/2016, titlul VII, pct. 101 alin. (2), cer ca jurnalele pentru vânzări să permită stabilirea:
• valorii totale, fără taxă, a livrărilor de bunuri și prestărilor de servicii din fiecare perioadă fiscală, evidențiată distinct pentru livrările intracomunitare de bunuri scutite, livrările / prestările scutite de taxă sau cu locul livrării / prestării în afara României, livrările și prestările taxabile cărora li se aplică cote diferite de taxă și prestările intracomunitare de servicii efectuate conform art. 278 alin. (2) din Codul fiscal;
• taxei colectate pentru fiecare perioadă fiscală.
Cine îl ține: persoanele impozabile înregistrate în scopuri de TVA și, potrivit pct. 84 alin. (1) din Norme, și persoanele care aplică regimul special de scutire pentru întreprinderile mici (art. 310 din Codul fiscal), pentru livrările de bunuri și prestările de servicii care ar fi taxabile dacă nu ar fi realizate de o mică întreprindere.
TVA la încasare. Persoanele înregistrate în scopuri de TVA care aplică sistemul TVA la încasare menționează în jurnalul pentru vânzări facturile emise pentru operațiunile la care aplică sistemul, chiar dacă exigibilitatea taxei nu intervine în perioada fiscală în care a fost emisă factura, cu informațiile în plus de la pct. 101 alin. (3) lit. a)-e). Bonurile fiscale se înscriu după rapoartele fiscale de închidere zilnică (alin. (4)). Facturile a căror TVA este neexigibilă integral sau parțial se preiau în fiecare jurnal până când toată taxa devine exigibilă, iar la valoarea încasată se trece numai suma încasată în perioada fiscală pentru care se întocmește jurnalul (alin. (5)).
Model. Normele nu impun un model: „Fiecare persoană impozabilă poate să își stabilească modelul documentelor pe baza cărora determină taxa colectată și taxa deductibilă conform specificului propriu de activitate, dar acestea trebuie să conțină informațiile minimale stabilite la alin. (2)-(7) și să asigure întocmirea decontului de taxă prevăzut la art. 323 din Codul fiscal" (pct. 101 alin. (8)). Jurnalul nu are cod în nomenclatorul documentelor financiar-contabile din Ordinul ministrului finanțelor publice nr. 2.634/2015; rubricile modelelor noastre sunt cele din pct. 101.
Suport și păstrare. Codul de procedură fiscală nu cere hârtia: evidențele fiscale se păstrează la domiciliul fiscal, la sediul social ori la sediile secundare, „inclusiv pe suport electronic" (art. 109 alin. (1)), iar cine le ține cu un sistem electronic de gestiune păstrează și prezintă și aplicațiile cu care le-a generat (alin. (4)). Pentru păstrare și arhivare, evidențelor fiscale li se aplică regulile evidențelor contabile (art. 109 alin. (3)): registrele de contabilitate obligatorii se păstrează 5 ani, calculați de la 1 iulie a anului următor celui în care s-a încheiat exercițiul financiar (Legea contabilității nr. 82/1991, art. 25, modificat prin Legea nr. 36/2023).
Cotele de TVA tipărite pe jurnal, 21% și 11%, sunt cele din Codul fiscal, art. 291, în vigoare de la 1 august 2025; coloana cu cota lăsată liberă este pentru orice altă cotă.