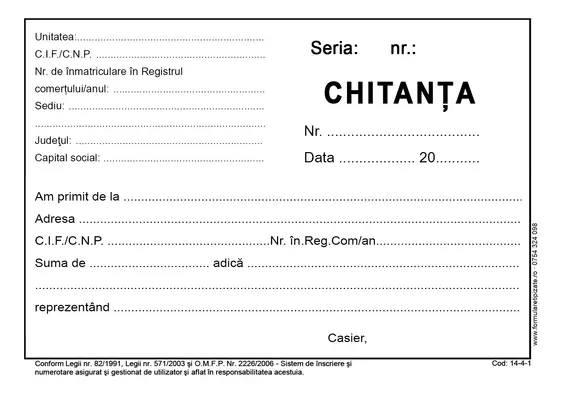
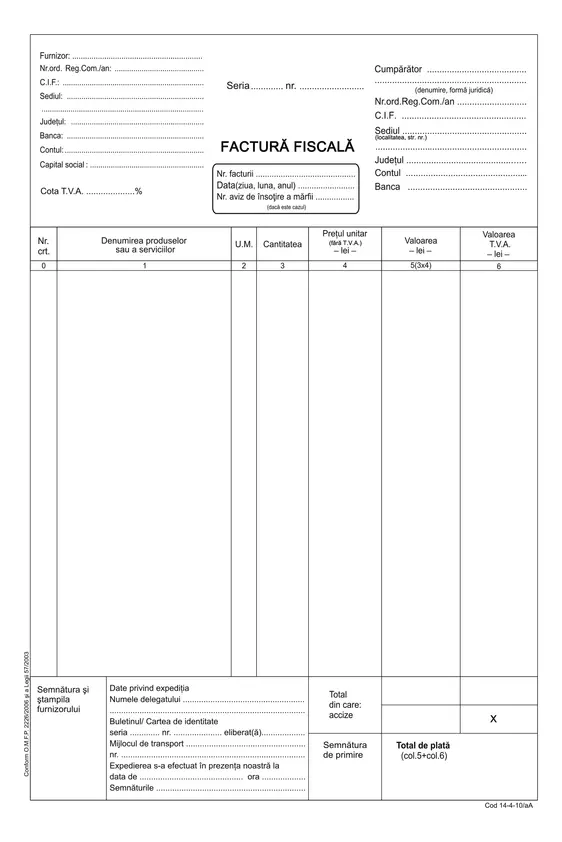
Când casa de marcat se defectează, vânzările nu se opresc, dar nu mai pot fi înregistrate în aparat. Normele metodologice pentru aplicarea OUG nr. 28/1999, aprobate prin HG nr. 479/2003 cer: „Până la repunerea în funcțiune a aparatului defect, utilizatorii, cu excepțiile prevăzute de ordonanța de urgență, înregistrează toate operațiunile efectuate în această perioadă într-un registru, denumit în continuare registru special, care se completează fără ștersături și fără spații neutilizate.” (art. 6 alin. (2)). Înregistrarea se face „imediat după realizarea acestora sau până cel mai târziu la sfârșitul zilei de lucru” (alin. (3)), iar pentru aceste operațiuni utilizatorii „emit chitanțe pentru respectivele operațiuni și facturi, la cererea clienților” (art. 7 alin. (1)). La repunerea în funcțiune, tehnicianul de service trece în registru, după ultima înregistrare, data și ora începerii funcționării aparatului, cu semnătura și numele în clar (art. 6 alin. (6)).
Modelele reproduse:
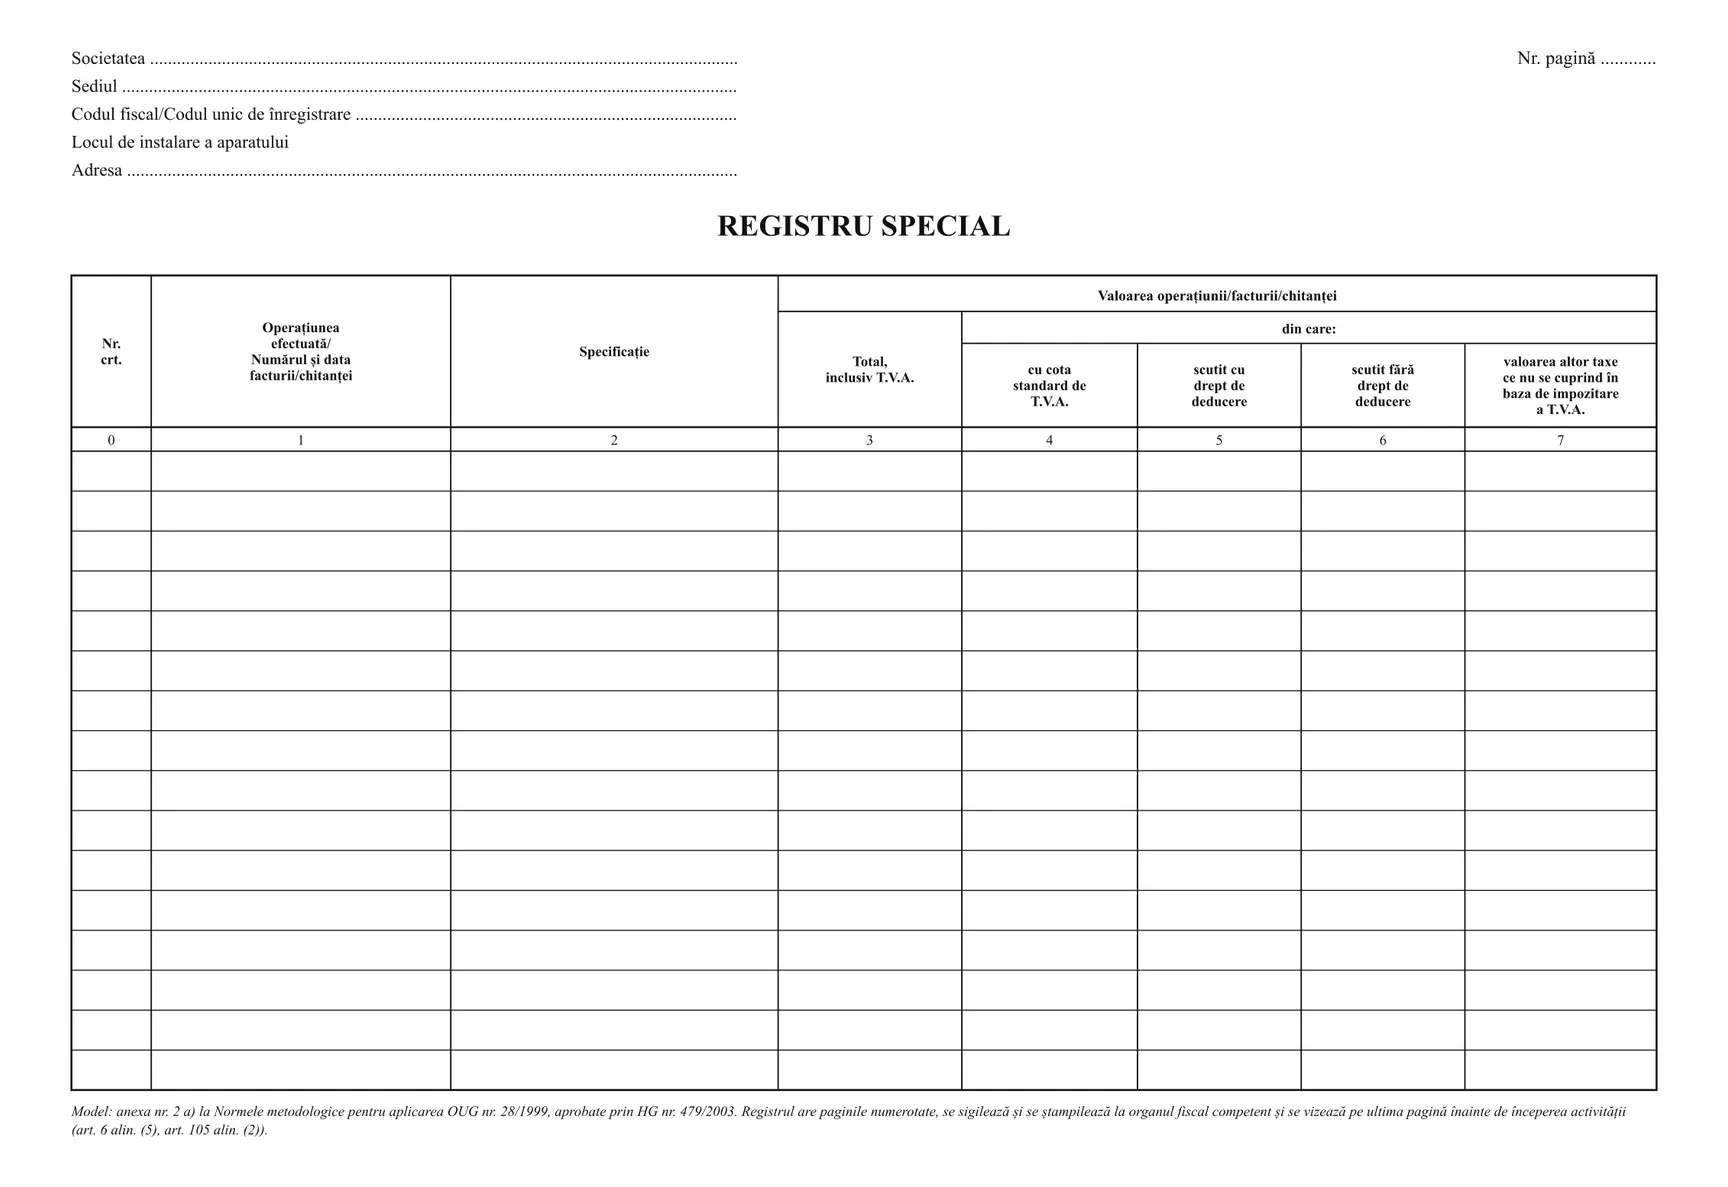
• anexa nr. 2 a) - modelul general: Societatea, Sediul, Codul fiscal/Codul unic de înregistrare, Locul de instalare a aparatului, Adresa, Nr. pagină; coloanele Nr. crt., Operațiunea efectuată/Numărul și data facturii/chitanței, Specificație și valoarea operațiunii - Total, inclusiv T.V.A., din care cu cota standard de T.V.A., scutit cu drept de deducere, scutit fără drept de deducere, valoarea altor taxe ce nu se cuprind în baza de impozitare a T.V.A.;
• anexa nr. 2 b) - registrul special pentru casele de schimb valutar: Numărul și data buletinului de schimb valutar, Felul operațiunii, Felul valutei, Suma încasată de la client, Curs valutar, Comision (% și lei), Suma predată clientului.
Registrul se pregătește înainte de începerea activității: „Registrul special are paginile numerotate, este sigilat și ștampilat de către organul fiscal la care se depun declarațiile fiscale [...], cu precizarea numărului de pagini conținut de acesta” și se prezintă pentru vizare la organul fiscal în a cărui rază a fost instalat aparatul (art. 6 alin. (5)); organul fiscal „vizează registrul special pe ultima pagină” (art. 105 alin. (2)). De aceea paginile sunt numerotate la tipar, iar ultima pagină rămâne liberă pentru sigiliu și viză.
Registrul nu se ține în transportul în regim de taxi și la aparatele integrate în echipamente nesupravegheate, de tipul automatelor comerciale (OUG nr. 28/1999, art. 1 alin. (8)). Nu este „registrul de bani personali” din 2015, eliminat prin Legea nr. 186/2015, și nici cartea de intervenții a aparatului, pe care distribuitorul o furnizează odată cu casa de marcat.
Registru A4 landscape, 100 file numerotate, copertă carton duplex 250 g/mp sau mucava caserată; standard sau personalizat cu datele societății și locul de instalare a aparatului.
Format disponibil: A4 (297 × 210 mm), landscape
Tip hârtie: 80 g/mp (1 exemplar)
File per registru: 100 file, paginile numerotate la tipar; ultima pagină rezervată sigiliului și vizei organului fiscal
Modele: anexa nr. 2 a) (general) sau anexa nr. 2 b) (casele de schimb valutar) la Normele metodologice pentru aplicarea OUG nr. 28/1999, aprobate prin HG nr. 479/2003
Copertă: carton duplex 250 g/mp sau mucava caserată
Personalizare: Disponibilă cu societatea, sediul, codul fiscal și locul de instalare a aparatului
Livrare: Curier rapid în toată România, 24-48 ore
Normele metodologice pentru aplicarea Ordonanței de urgență a Guvernului nr. 28/1999 privind obligația operatorilor economici de a utiliza aparate de marcat electronice fiscale, aprobate prin HG nr. 479/2003 (republicate în Monitorul Oficial nr. 348 din 25 aprilie 2005), în forma modificată prin HG nr. 355/2023 (Monitorul Oficial nr. 344 din 24 aprilie 2023):
• Art. 6 alin. (2)-(3) - toate operațiunile din perioada defectării se trec în registrul special, fără ștersături și fără spații neutilizate, imediat sau cel târziu la sfârșitul zilei de lucru; alin. (4) - modelele din anexele nr. 2 a) și 2 b); alin. (5) - paginile numerotate, sigilarea și ștampilarea la organul fiscal competent, viza înainte de începerea activității; alin. (6) - tehnicianul de service consemnează repunerea în funcțiune;
• Art. 105 - după instalarea aparatului, utilizatorul prezintă organului fiscal cartea de intervenții și registrul special; organul fiscal „vizează registrul special pe ultima pagină”;
• Art. 102 alin. (6) - la pierderea sau deteriorarea registrului, utilizatorul informează de îndată organul fiscal și prezintă la ștampilare un registru nou, reconstituit pe baza datelor din memoria fiscală sau a documentelor din evidența contabilă.
OUG nr. 28/1999 privind obligația operatorilor economici de a utiliza aparate de marcat electronice fiscale, republicată: art. 1 alin. (8) - registrul special la defectarea aparatului, cu excepția transportului în regim de taxi și a aparatelor integrate în echipamente nesupravegheate; art. 4 alin. (8) - registrul special se păstrează 5 ani; art. 10 lit. o) și art. 11 alin. (1) lit. b) - nepăstrarea și nearhivarea registrului special se sancționează cu amendă de la 4.000 la 6.000 lei.
Normele mai indică, la art. 65 alin. (1), un termen de păstrare de 10 ani; ordonanța prevede 5 ani. Un proiect de hotărâre al Ministerului Finanțelor din 1 aprilie 2026, neadoptat la data verificării (octombrie 2026), ar simplifica sigilarea și ar trece termenul din Norme la 5 ani.
Vindem registrul necompletat: înregistrările aparțin utilizatorului, iar sigiliul, ștampila și viza, organului fiscal.