Ai propriul model de formular? Imprimăm formularele tipizate folosite de compania ta, după modelul tău sau creat de noi, personalizate cu datele firmei sau standard.
Bon de comandă-chitanță
Bonul de comandă-chitanță este carnetul cu care un atelier care lucrează pentru populație - croitorie, curățătorie, service GSM, reparații de electronice, electrocasnice sau încălțăminte - preia comanda clientului: obiectul primit și starea lui, serviciul, tariful, avansul și restul de plată, termenul de execuție și data convenită pentru ridicare. Carnet A5 autocopiativ cu 50 de seturi micro-perforate, în 2 sau 3 exemplare, cu sau fără TVA. Copertă carton duplex 250 g/mp, prelungită.
Bonul de comandă-chitanță este documentul cu care un atelier preia de la client un obiect pentru reparat, curățat sau modificat și consemnează comanda: cine este clientul, ce obiect a lăsat și în ce stare, ce serviciu s-a comandat, cât costă, cât s-a plătit în avans, cât rămâne de plată și până când se execută lucrarea. Îl folosesc croitoriile, curățătoriile, atelierele de reparații pentru telefoane, electronice, electrocasnice, încălțăminte sau ceasuri - orice prestator care primește în atelier bunul clientului.
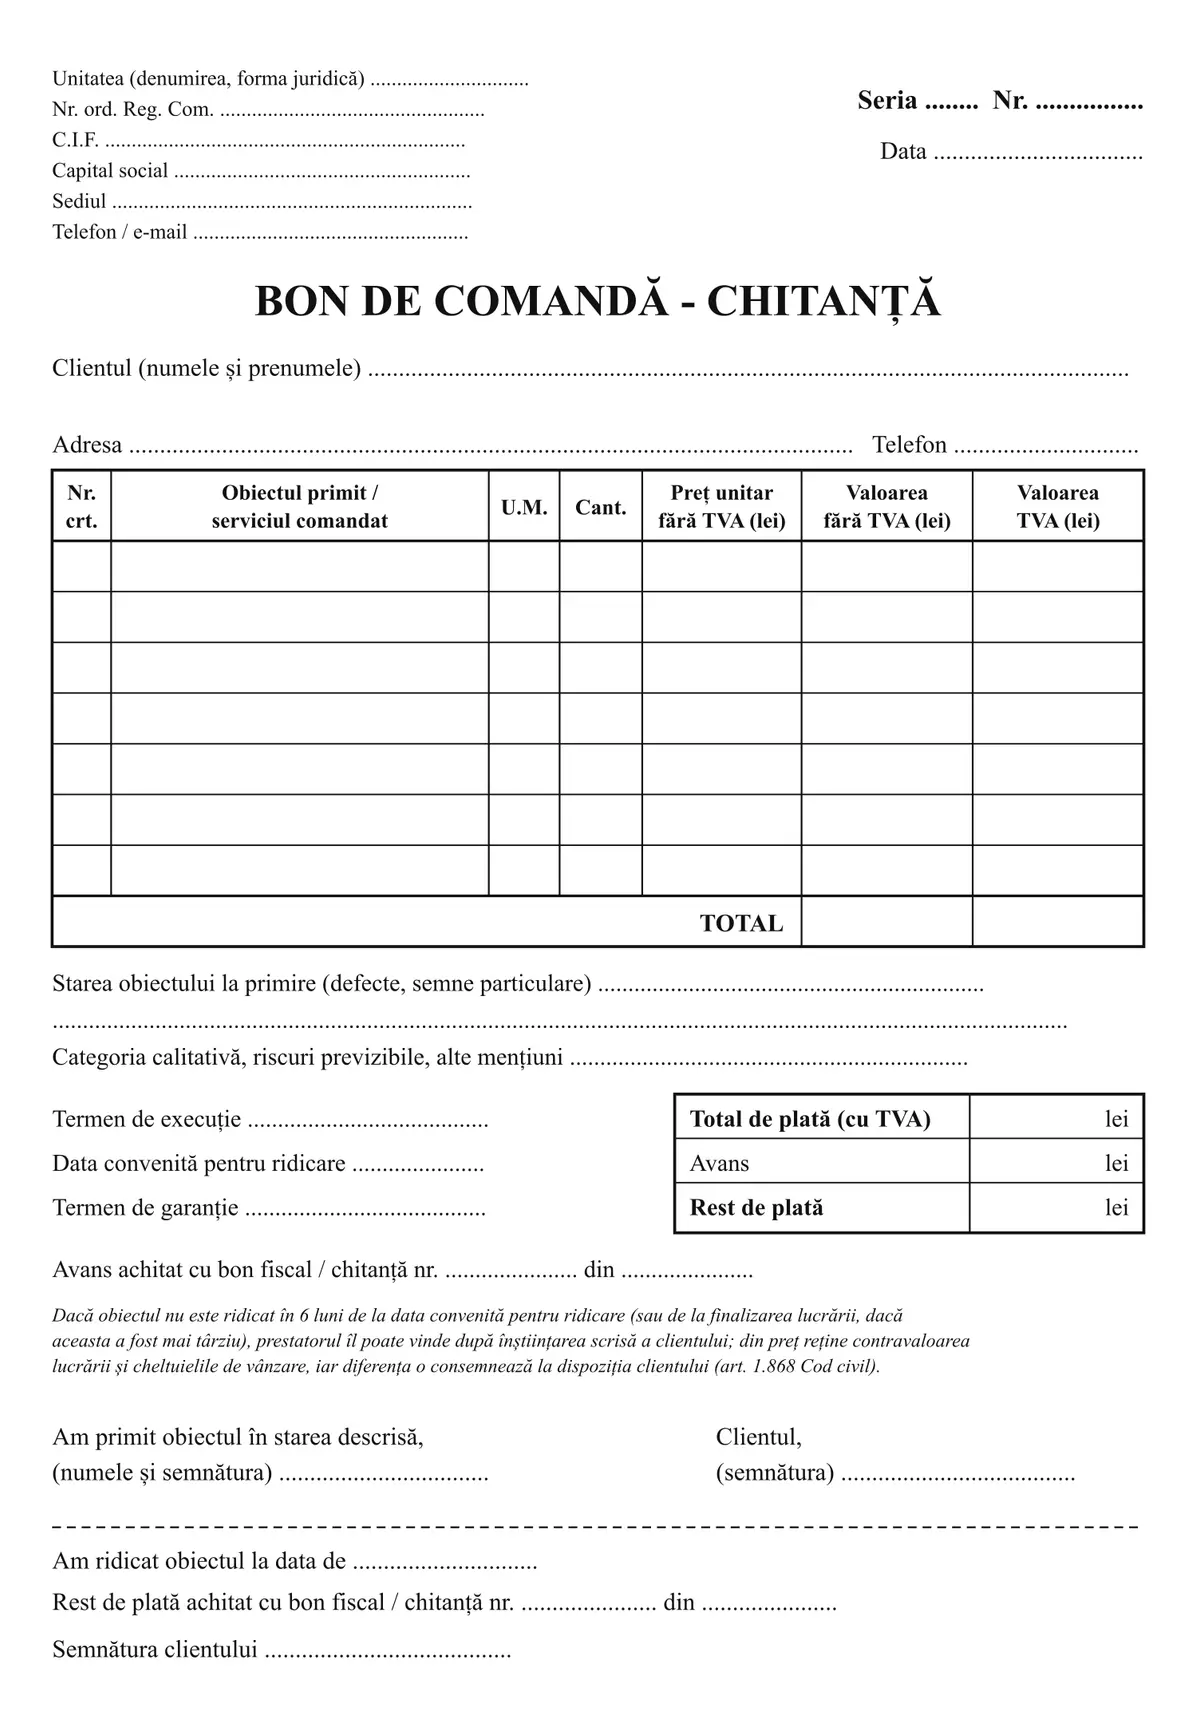
Pe fiecare set: antetul firmei (denumirea și forma juridică, Nr. ord. Reg. Com., C.I.F., capitalul social, sediul, telefon / e-mail), seria și numărul, data; clientul (numele, adresa, telefonul); tabelul cu 7 rânduri - Nr. crt., obiectul primit / serviciul comandat, U.M., cantitatea, tariful și valoarea, iar la varianta cu TVA prețul unitar și valoarea fără TVA și valoarea TVA - cu rândul de TOTAL; starea obiectului la primire; categoria calitativă, riscurile previzibile și alte mențiuni; termenul de execuție, data convenită pentru ridicare și termenul de garanție; totalul de plată, avansul și restul de plată. Rubricile de la sfârșit consemnează primirea obiectului (semnătura atelierului și a clientului) și ridicarea lui (data, documentul cu care s-a plătit restul, semnătura clientului).
Avansul și restul de plată nu se confirmă pe formular: rubricile trimit la bonul fiscal sau la chitanța cu care s-au încasat („Avans achitat cu bon fiscal / chitanță nr. … din …”). Formularul are tipărită, după art. 1.868 din Codul civil, regula pentru obiectul neridicat: după 6 luni de la data convenită pentru ridicare (sau de la finalizarea lucrării, dacă aceasta a fost mai târziu), prestatorul îl poate vinde, după ce l-a înștiințat în scris pe client.
Carnet cu 50 de seturi, A5, autocopiativ în 2 sau 3 exemplare, cu sau fără TVA - standard sau personalizat cu datele firmei tale.
Format disponibil: A5 (148 × 210 mm)
Număr exemplare: 2 sau 3 file autocopiative, micro-perforate
Seturi per carnet: 50 seturi numerotate
Tip TVA: Cu TVA (preț unitar fără TVA, valoarea fără TVA, valoarea TVA) sau Fără TVA (tarif / preț unitar, valoarea)
Tabel: 7 rânduri și rândul de TOTAL
Copertă: carton duplex 250 g/mp, prelungită
Personalizare: Standard sau personalizat - denumirea firmei, CUI, Nr. Reg. Com., sediu, telefon, e-mail, logo, numerotare proprie
Livrare: Curier rapid în toată România, 48-72 ore
Bonul de comandă-chitanță însoțește comanda de la predarea obiectului până la ridicare: clientul pleacă cu exemplarul lui, iar atelierul păstrează copia. La ridicare, rubricile de jos consemnează data, plata restului și semnătura clientului.
Se folosește în:
• Croitorii și ateliere de retușuri
• Curățătorii chimice și spălătorii
• Service GSM, electronice și electrocasnice
• Reparații de încălțăminte, marochinărie, ceasuri
Rubricile pentru categoria calitativă, timpul de realizare, termenul de garanție, tarif și riscurile previzibile îi permit atelierului să treacă pe documentul care însoțește serviciul informațiile pe care OG nr. 21/1992 le cere la serviciile prestate (art. 21).
Bonul de comandă-chitanță se emite alături de bonul fiscal, nu în locul lui. Firmele care încasează cu casa de marcat nu au voie să înmâneze clientului alt document care atestă plata decât bonul fiscal (OUG nr. 28/1999, art. 1 alin. (9)): avansul și restul de plată se încasează cu bon fiscal, iar pe formular se trece numărul lui. Bonul de comandă-chitanță nu este factură și nici bon fiscal și nu se transmite în RO e-Factura; la cererea clientului, prestatorul emite și factură.
Bonul de comandă-chitanță nu are un model oficial în vigoare și nici cod în nomenclatorul documentelor financiar-contabile din Ordinul ministrului finanțelor publice nr. 2.634/2015 (Monitorul Oficial nr. 910 din 9 decembrie 2015). Modelul tradițional - fost cod 14-4-11 (cu TVA) și 14-4-11/a (fără TVA) - venea din Hotărârea Guvernului nr. 831/1997, anexa nr. 1A, unde era formular cu regim special; hotărârea a fost abrogată prin Hotărârea Guvernului nr. 105/2009 (Monitorul Oficial nr. 105 din 20 februarie 2009).
Astăzi, bonul de comandă-chitanță este un document cu modelul firmei. Ordinul nr. 2.634/2015 stabilește ce cuprinde orice document: denumirea lui, denumirea și sediul emitentului, numărul și data, părțile, conținutul operațiunii, datele cantitative și valorice, numele și semnăturile persoanelor care răspund de operațiune (anexa nr. 1, pct. 2), plus forma juridică, codul de identificare fiscală și capitalul social, după caz (pct. 3). Entitățile pot stabili norme proprii de întocmire și utilizare a documentelor (pct. 23), numărul de exemplare se stabilește prin proceduri proprii (art. 4 alin. (3) și pct. 22), iar numerotarea este internă: fiecare document are un număr de ordine sau o serie, secvențial(ă), stabilit(ă) de entitate (pct. 24).
Bonul fiscal. Operatorii economici care încasează, integral sau parțial, cu numerar sau cu cardul, contravaloarea serviciilor prestate direct către populație folosesc aparate de marcat electronice fiscale (OUG nr. 28/1999, art. 1 alin. (1)), iar art. 1 alin. (9) le interzice „să înmâneze clienților documente care atestă plata contravalorii bunurilor achiziționate sau serviciilor prestate, altele decât bonurile fiscale, cu excepția situației prevăzute la alin. (8)". De aceea, pe formularul nostru avansul și restul de plată trimit la bonul fiscal sau la chitanța cu care s-au încasat. Încasările din serviciile de instalații, reparații și întreținere a bunurilor efectuate la domiciliul clientului sunt exceptate de la obligația casei de marcat (art. 2 lit. i)); dacă firma nu folosește casa de marcat, pentru încasările cu numerar de la populație emiterea de chitanțe este obligatorie (art. 2^1). Pentru serviciile către populație cu bon fiscal, factura se emite doar dacă o cere clientul (Codul fiscal, art. 319 alin. (10) lit. a)).
Obiectul neridicat. Codul civil (Legea nr. 287/2009, republicată în Monitorul Oficial nr. 505 din 15 iulie 2011), art. 1.868 alin. (1): „Dacă antreprenorul s-a obligat să execute o lucrare cu materialul beneficiarului sau să presteze un serviciu cu privire la un bun pe care beneficiarul i l-a predat în acest scop, iar acesta din urmă nu ridică bunul în termen de 6 luni socotit din ziua convenită pentru recepție sau, când lucrarea ori serviciul s-a finalizat mai târziu, de la data finalizării, antreprenorul, după ce l-a înștiințat în scris pe beneficiar, are dreptul să vândă bunul cu diligența unui mandatar cu titlu gratuit al beneficiarului." Alin. (2): „După reținerea prețului lucrării și a cheltuielilor de vânzare, antreprenorul va consemna diferența la dispoziția beneficiarului." Articolul nu se aplică dacă beneficiarul introduce împotriva antreprenorului o acțiune întemeiată pe neexecutarea sau executarea necorespunzătoare a lucrării (alin. (3)). Termenul este de 6 luni, nu de un an, cum scrie pe unele formulare mai vechi.
Informarea clientului. OG nr. 21/1992 privind protecția consumatorilor, art. 21: „Informațiile referitoare la serviciile prestate trebuie să cuprindă categoria calitativă a serviciului, timpul de realizare, termenul de garanție, tariful, riscurile previzibile și, după caz, declarația de conformitate." Formularul are rubrici pentru fiecare dintre ele.
Păstrare. Bonul de comandă-chitanță nu are un termen de păstrare propriu. Când stă la baza înregistrărilor în contabilitate, se păstrează ca document justificativ 5 ani, calculați de la data de 1 iulie a anului următor celui în care s-a încheiat exercițiul financiar în care a fost întocmit (Legea contabilității nr. 82/1991, art. 25).
Personalizează cu datele firmei tale
Adaugă logo-ul, CUI-ul, adresa și contul IBAN direct pe formular. Arată profesionist și economisești timp la fiecare completare.
Întrebări frecvente despre bon de comandă-chitanță
Nu. Firmele care încasează cu casa de marcat nu au voie să înmâneze clientului alt document care atestă plata decât bonul fiscal (OUG nr. 28/1999, art. 1 alin. (9)). Avansul și restul de plată se încasează cu bon fiscal, iar pe bonul de comandă-chitanță se trece numărul lui. Bonul de comandă-chitanță rămâne dovada comenzii și a obiectului primit.
Codul civil, art. 1.868: dacă clientul nu ridică bunul în termen de 6 luni de la ziua convenită pentru recepție (sau de la finalizarea lucrării, dacă aceasta a fost mai târziu), prestatorul, după ce l-a înștiințat în scris, are dreptul să îl vândă; reține prețul lucrării și cheltuielile de vânzare și consemnează diferența la dispoziția clientului. Regula este tipărită pe formular, iar rubrica „Data convenită pentru ridicare” fixează data de la care curg cele 6 luni.
Varianta cu TVA are în tabel prețul unitar și valoarea fără TVA și o coloană pentru valoarea TVA; varianta fără TVA are tariful și valoarea. Sunt urmașele vechilor coduri 14-4-11 (cu TVA) și 14-4-11/a (fără TVA). Prețul carnetului este același.
Nu. Codurile 14-4-11 și 14-4-11/a veneau din Hotărârea Guvernului nr. 831/1997, abrogată prin Hotărârea Guvernului nr. 105/2009, iar nomenclatorul din Ordinul nr. 2.634/2015 nu cuprinde un bon de comandă. Firma își stabilește modelul, numărul de exemplare și numerotarea internă (Ordinul nr. 2.634/2015, anexa nr. 1, pct. 22-24).
Alte formulare tipizate comandate frecvent împreună
Bonul de comandă-chitanță cu care atelierele preiau obiectul clientului: fără model oficial (fost cod 14-4-11), relația cu bonul fiscal, cu sau fără TVA, obiectul neridicat (Codul civil, art. 1.868) și completarea.
Folosim cookie-uri pentru analiza traficului și pentru publicitate (Google Analytics, Google Ads și Microsoft Advertising). Cookie-urile de analiză și publicitate se activează doar cu acordul tău. Politica de confidențialitate