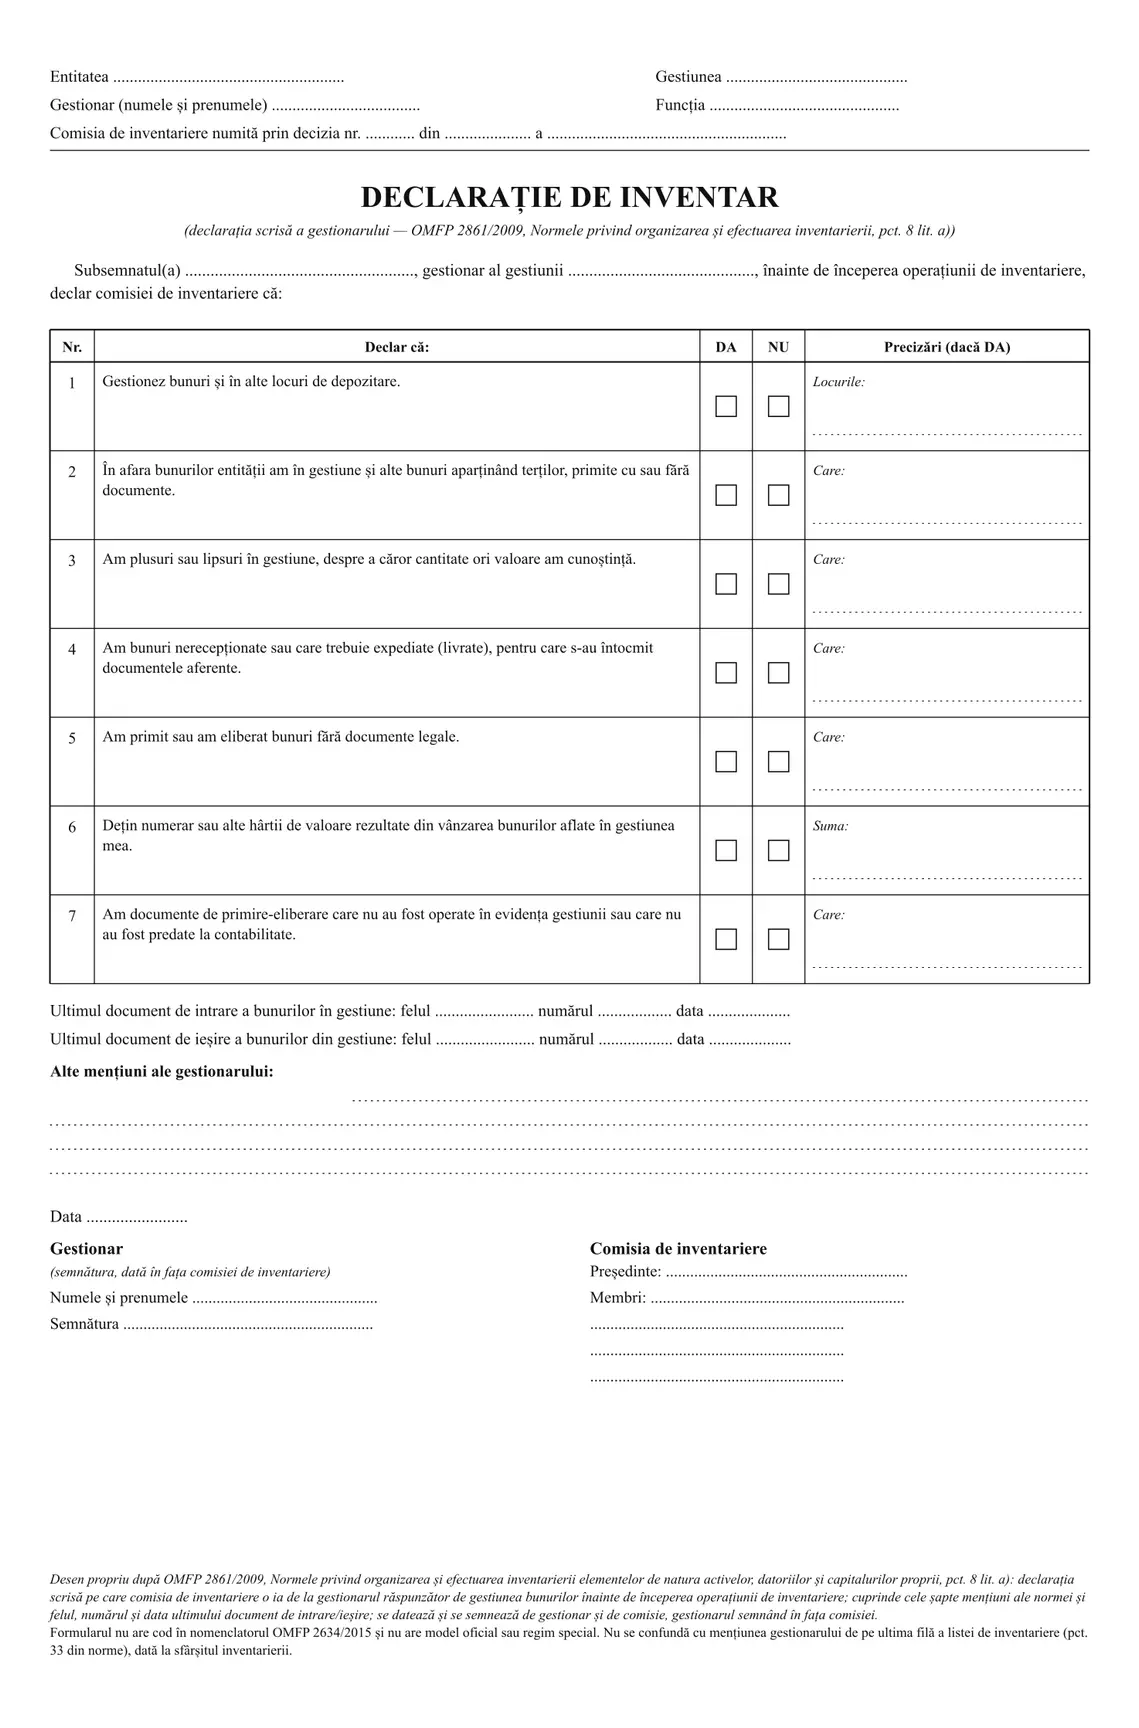
Declarația de inventar este declarația scrisă pe care comisia de inventariere o ia de la gestionarul răspunzător de gestiunea bunurilor înainte de începerea inventarierii (OMFP 2861/2009, Normele privind organizarea și efectuarea inventarierii, pct. 8 lit. a)): dacă gestionează bunuri și în alte locuri de depozitare, dacă are în gestiune bunuri aparținând terților, plusuri sau lipsuri cunoscute, bunuri nerecepționate sau de expediat, bunuri primite sau eliberate fără documente legale, numerar sau alte hârtii de valoare din vânzări, documente de primire-eliberare neoperate sau nepredate la contabilitate, plus felul, numărul și data ultimului document de intrare/ieșire. Semnată de gestionar în fața comisiei și de comisie. Desen propriu după pct. 8 lit. a), fără cod de formular. Bloc A4 cu 100 file. Copertă carton duplex 250 g/mp.
Declarația de inventar este declarația scrisă a gestionarului cu care începe orice inventariere. Normele privind organizarea și efectuarea inventarierii elementelor de natura activelor, datoriilor și capitalurilor proprii (anexa la OMFP 2861/2009) o pun la pct. 8 lit. a), prima dintre măsurile organizatorice ale comisiei de inventariere: „înainte de începerea operațiunii de inventariere să ia de la gestionarul răspunzător de gestiunea bunurilor o declarație scrisă". Din ea trebuie să rezulte dacă gestionarul gestionează bunuri și în alte locuri de depozitare; dacă are în gestiune și alte bunuri aparținând terților, primite cu sau fără documente; dacă are plusuri sau lipsuri în gestiune, despre a căror cantitate ori valoare are cunoștință; dacă are bunuri nerecepționate sau care trebuie expediate (livrate), pentru care s-au întocmit documentele aferente; dacă a primit sau a eliberat bunuri fără documente legale; dacă deține numerar sau alte hârtii de valoare rezultate din vânzarea bunurilor aflate în gestiunea sa; dacă are documente de primire-eliberare care nu au fost operate în evidența gestiunii sau care nu au fost predate la contabilitate. Gestionarul mai menționează felul, numărul și data ultimului document de intrare/ieșire a bunurilor în/din gestiune. Declarația se datează și se semnează de gestionar și de comisia de inventariere; gestionarul o semnează în fața comisiei.
Formularul nostru, pe o față: antetul cu entitatea, gestiunea, numele și funcția gestionarului și decizia de numire a comisiei (pct. 6 alin. (1)); cele șapte mențiuni ale normei pe rânduri cu DA / NU și loc pentru precizări; ultimul document de intrare și ultimul document de ieșire (felul, numărul, data); alte mențiuni ale gestionarului; data; semnătura gestionarului, dată în fața comisiei de inventariere; președintele și membrii comisiei. Este desen propriu după pct. 8 lit. a): normele prescriu conținutul declarației, nu un model, iar nomenclatorul OMFP 2634/2015 nu are un cod pentru ea - codul „14-8-1" din vechiul nomenclator, abrogat, nu se tipărește. Se dă la fiecare inventariere: anual, la începutul activității, la predarea-primirea gestiunii, la fuziune sau încetare, la cererea organelor de control, la indicii de plusuri sau lipsuri (pct. 2).
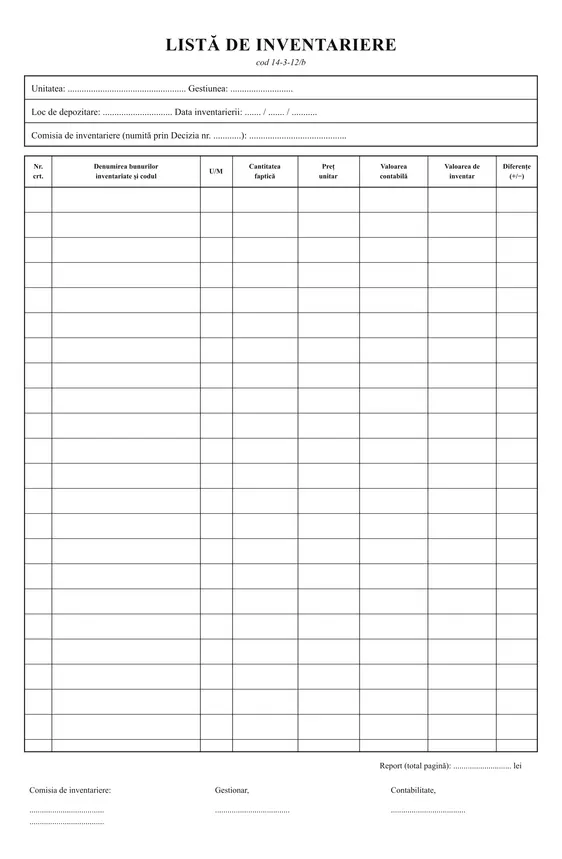
Nu se confundă cu lista de inventariere (cod 14-3-12), documentul numărătorii, și nici cu mențiunea gestionarului de pe ultima filă a listei (pct. 33), dată la sfârșitul inventarierii. Gestionarul nu poate face parte din comisia de inventariere (pct. 6 alin. (5)). Declarația rămâne la dosarul inventarierii și se arhivează 5 ani (Legea contabilității nr. 82/1991, art. 25).
Disponibil standard (cu antet generic) sau personalizat cu datele firmei: denumire, CUI, sediu social.
Format: A4 (210 × 297 mm)
Tip hârtie: Simplă (1 exemplar, fără autocopiere)
File per bloc: 100 file
Model: desen propriu după OMFP 2861/2009, Normele privind organizarea și efectuarea inventarierii, pct. 8 lit. a) (fără cod de formular, fără model oficial)
Conținut: Entitatea; Gestiunea; Gestionar (numele și prenumele, funcția); Comisia de inventariere numită prin decizia nr. / din; Declar că: 1. bunuri și în alte locuri de depozitare · 2. bunuri aparținând terților, primite cu sau fără documente · 3. plusuri sau lipsuri în gestiune cunoscute · 4. bunuri nerecepționate sau care trebuie expediate (livrate), cu documentele întocmite · 5. bunuri primite sau eliberate fără documente legale · 6. numerar sau alte hârtii de valoare din vânzarea bunurilor · 7. documente de primire-eliberare neoperate sau nepredate la contabilitate (DA / NU, Precizări); Ultimul document de intrare (felul, numărul, data); Ultimul document de ieșire (felul, numărul, data); Alte mențiuni; Data; Gestionar (semnătura, dată în fața comisiei de inventariere); Comisia de inventariere (Președinte, Membri)
Copertă: carton duplex 250 g/mp
Personalizare: Disponibilă cu logo, denumire firmă, CUI, adresă
Livrare: Curier rapid în toată România, 24-48 ore
Ordinul MFP nr. 2861/2009 pentru aprobarea Normelor privind organizarea și efectuarea inventarierii elementelor de natura activelor, datoriilor și capitalurilor proprii (Monitorul Oficial nr. 704 din 20 octombrie 2009; pe portalul legislativ fără note de modificare la 10 octombrie 2026). Art. 1: normele se aplică entităților prevăzute la art. 1 din Legea contabilității nr. 82/1991 și persoanelor care conduc contabilitatea în partidă simplă.
Normele, pct. 8 lit. a) - comisia de inventariere trebuie „înainte de începerea operațiunii de inventariere să ia de la gestionarul răspunzător de gestiunea bunurilor o declarație scrisă din care să rezulte dacă: gestionează bunuri și în alte locuri de depozitare; în afara bunurilor entității respective are în gestiune și alte bunuri aparținând terților, primite cu sau fără documente; are plusuri sau lipsuri în gestiune, despre a căror cantitate ori valoare are cunoștință; are bunuri nerecepționate sau care trebuie expediate (livrate), pentru care s-au întocmit documentele aferente; a primit sau a eliberat bunuri fără documente legale; deține numerar sau alte hârtii de valoare rezultate din vânzarea bunurilor aflate în gestiunea sa; are documente de primire-eliberare care nu au fost operate în evidența gestiunii sau care nu au fost predate la contabilitate". „De asemenea, gestionarul va menționa în declarația scrisă felul, numărul și data ultimului document de intrare/ieșire a bunurilor în/din gestiune. Declarația se datează și se semnează de către gestionarul răspunzător de gestiunea bunurilor și de către comisia de inventariere. Semnarea declarației de către gestionar se face în fața comisiei de inventariere".
Pct. 2: inventarierea este obligatorie la începutul activității, cel puțin o dată în cursul exercițiului financiar, la fuziune sau încetarea activității, la cererea organelor de control, ori de câte ori sunt indicii de lipsuri sau plusuri, la predarea-primirea de gestiune, la reorganizarea gestiunilor, după calamități. Pct. 6 alin. (1): comisia este numită prin decizie scrisă, cu componența, modul de efectuare, metoda, gestiunea și datele de începere și terminare; alin. (5): „din comisia de inventariere nu pot face parte gestionarii depozitelor supuse inventarierii, contabilii care țin evidența gestiunii respective și nici auditorii interni sau statutari"; alin. (2): la entitățile cu număr redus de salariați, inventarierea poate fi efectuată de o singură persoană. Mențiunea de la pct. 33, alt înscris, de la sfârșitul inventarierii: „Pe ultima filă a listei de inventariere, gestionarul trebuie să menționeze dacă toate bunurile și valorile bănești din gestiune au fost inventariate și consemnate în listele de inventariere în prezența sa".
Formularul nu are cod în nomenclatorul OMFP 2634/2015 (anexa nr. 2) și nu are model oficial: desenul este al nostru, după conținutul de la pct. 8 lit. a), declarat pe filă. Nu are regim special și nu are serie; nu se depune nicăieri.
Arhivare: 5 ani, calculați de la 1 iulie a anului următor încheierii exercițiului financiar în care au fost întocmite (Legea contabilității nr. 82/1991, art. 25), la dosarul inventarierii, împreună cu listele de inventariere (cod 14-3-12).
Personalizează cu datele firmei tale
Adaugă logo-ul, CUI-ul, adresa și contul IBAN direct pe formular. Arată profesionist și economisești timp la fiecare completare.
Întrebări frecvente despre declarație de inventar (declarația gestionarului)
Cele șapte mențiuni de la pct. 8 lit. a) din Normele aprobate prin OMFP 2861/2009: dacă gestionarul gestionează bunuri și în alte locuri de depozitare; dacă are în gestiune bunuri aparținând terților, primite cu sau fără documente; dacă are plusuri sau lipsuri cunoscute; bunuri nerecepționate sau care trebuie expediate, cu documentele întocmite; bunuri primite sau eliberate fără documente legale; numerar sau alte hârtii de valoare din vânzarea bunurilor; documente de primire-eliberare neoperate sau nepredate la contabilitate. În plus, felul, numărul și data ultimului document de intrare/ieșire a bunurilor în/din gestiune.
Gestionarul răspunzător de gestiunea bunurilor și comisia de inventariere; declarația se datează, iar gestionarul o semnează în fața comisiei (pct. 8 lit. a)). Se dă înainte de începerea operațiunii de inventariere - la fiecare inventariere: anual, la începutul activității, la predarea-primirea gestiunii, la fuziune sau încetare, la cererea organelor de control, la indicii de plusuri sau lipsuri (pct. 2). Comisia este numită prin decizie scrisă, iar gestionarul nu poate face parte din ea (pct. 6).
Nu. Normele prescriu conținutul declarației, nu un model, iar nomenclatorul OMFP 2634/2015 nu îi dă un cod; formularul nostru este desen propriu după pct. 8 lit. a), declarat pe filă. Codul „14-8-1" din vechiul nomenclator, abrogat, nu mai desemnează acest document și nu se tipărește. Formularul nu are regim special și nu are serie.
Nu. Lista de inventariere (cod 14-3-12) este documentul numărătorii, completat în timpul inventarierii, bun cu bun; declarația de inventar se dă înainte și descrie starea gestiunii. Normele mai cer gestionarului o mențiune pe ultima filă a listei, la sfârșit: dacă toate bunurile au fost inventariate în prezența sa și dacă are obiecții (pct. 33). Declarația se păstrează la dosarul inventarierii și se arhivează 5 ani, calculați de la 1 iulie a anului următor încheierii exercițiului financiar în care au fost întocmite (Legea contabilității nr. 82/1991, art. 25).
Alte formulare tipizate comandate frecvent împreună
Ce este declarația de inventar (declarația gestionarului)?
Declarația scrisă pe care comisia o ia de la gestionar înainte de inventariere: cele șapte mențiuni de la pct. 8 lit. a) din Normele OMFP 2861/2009, ultimul document de intrare/ieșire, semnătura în fața comisiei și de ce nu se confundă cu lista de inventariere.
Folosim cookie-uri pentru analiza traficului și pentru publicitate (Google Analytics și Google Ads). Cookie-urile de analiză și publicitate se activează doar cu acordul tău. Politica de confidențialitate