Firmele din sectorul HoReCa (hoteluri, restaurante, cafenele, baruri) au un volum ridicat de operațiuni zilnice cu numerar și mărfuri perisabile, ceea ce face formularele tipizate indispensabile. De la recepția zilnică a alimentelor până la evidența numerarului din casă, fiecare operațiune trebuie documentată corect.
Pe scurt
- Formularele-cheie în HoReCa: nota de plată, bonul de comandă, registrele HACCP și registrul de reclamații.
- Obligația HACCP: art. 5 din Regulamentul (CE) 852/2004, implementat național prin HG 924/2005, impune documentarea procedurilor de siguranță alimentară.
- Nou în 2026: fișa de ocupare a capacității de cazare (OPANAF 381/2026) pentru gazdele persoane fizice; fișa de anunțare a turiștilor rămâne pe hârtie.
- De unde comanzi: tipizatele sunt disponibile în categoria tipizate HoReCa.
De ce are HoReCa nevoie de mai multe tipizate?
Sectorul HoReCa generează, prin natura activității, un flux documentar mai intens decât majoritatea celorlalte domenii de afaceri. Un restaurant sau un bar operează zilnic cu numerar, primește mai multe livrări de la furnizori diferiți și consumă materii prime direct în procesul de producție - fiecare dintre aceste operațiuni se consemnează, în momentul efectuării ei, într-un document justificativ (Legea contabilității nr. 82/1991, art. 6 alin. (1)), de cele mai multe ori pe un tipizat.
Volumul ridicat de numerar face din registrul de casă - care se întocmește zilnic, pe baza documentelor justificative de încasări și plăți (OMFP 2634/2015, anexa 2) - și din monetar - cerut de procedurile interne la închiderea casei, nu de lege - documentele de zi cu zi ale casei. Recepția zilnică de alimente și băuturi se face pe factura sau avizul furnizorului, iar NIR-ul este obligatoriu în cazurile din normă - de exemplu, la diferențe la recepție, la bunuri sosite fără documente de livrare sau la mărfuri intrate în gestiuni ținute la preț de vânzare. Ingredientele eliberate din depozit pentru producție se scot din gestiune prin bonuri de consum, întocmite pe măsura eliberării (OMFP 2634/2015, anexa 2, cod 14-3-4A); dacă barul este o gestiune separată din aceeași incintă, băuturile mutate acolo pentru vânzare se predau pe bon de predare-transfer (cod 14-3-3A). La acestea se adaugă evidența orelor de muncă, obligatorie pentru toți salariații (art. 119 din Codul muncii) - de regulă în condici de prezență și fișe de pontaj.
Un factor suplimentar de presiune documentară în HoReCa este numărul mare de organe de control cu competențe în sector: ANAF verifică documentele financiar-contabile, DSVSA (Direcția Sanitar-Veterinară și pentru Siguranța Alimentelor județeană) controlează siguranța și trasabilitatea alimentelor, ANPC supraveghează drepturile consumatorilor, iar ITM inspectează relațiile de muncă. Fiecare autoritate are propriile cerințe de documentare. Produsele perisabile implică în plus o evidență atentă a stocurilor - pe fișe de magazie, în program sau, la evidența global-valorică, prin raportul de gestiune (OMFP 1802/2014, pct. 289).
Lista completă a tipizatelor pentru HoReCa
Formulare pentru recepția mărfii
NIR (Nota de recepție și constatare de diferențe) - formularul care confirmă intrarea fizică a bunurilor în gestiunea unității și verifică concordanța cantitativă și calitativă cu factura sau avizul furnizorului. NIR-ul este document de recepție obligatoriu în cazurile enumerate de normă - de exemplu, mărfuri intrate în gestiuni ținute la preț de vânzare, bunuri sosite fără documente de livrare, cu diferențe la recepție sau procurate de la persoane fizice; în rest, recepția și încărcarea în gestiune se pot face pe factura sau avizul furnizorului. Multe unități HoReCa întocmesc totuși NIR la fiecare livrare, prin procedură proprie, așa că este unul dintre cele mai consumate tipizate din sector. Codul de formular este 14-3-1A conform OMFP 2634/2015. Format: A4, 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar.
Aviz de însoțire a mărfii - formularul care însoțește transportul de bunuri de la furnizor atunci când factura nu poate fi emisă în momentul livrării. În practică, mulți furnizori de produse alimentare livrează mai întâi marfa și transmit factura ulterior - în această situație, avizul de însoțire este documentul care însoțește marfa și pe baza căruia se face recepția. Lipsa lui pe drum, când marfa circulă fără factură, înseamnă bunuri fără documente de proveniență - contravenție constatată de ANAF, Autoritatea Vamală Română și ANPC (Legea nr. 296/2023, art. LVI alin. (5), (6) și (33)); documentele de proveniență se cer și pentru bunurile aflate în depozit (alin. (5)). Format: A4 sau A5, 2 sau 3 exemplare autocopiative.
Formulare pentru consum intern
Bon de consum - formularul prin care se eliberează din depozit ingredientele destinate producției, în bucătărie sau, pentru preparatele făcute acolo, la bar; servește ca document de eliberare din magazie, de scădere din gestiune și de înregistrare în contabilitate și se întocmește pe măsura eliberării (OMFP 2634/2015, anexa 2, cod 14-3-4A). Băuturile mutate pentru vânzare într-o gestiune separată a barului, din aceeași incintă, se predau pe bon de predare-transfer (cod 14-3-3A), iar produsele degradate sau cu termen depășit se scot din gestiune pe baza unui proces-verbal al comisiei (modelul pentru declasarea bunurilor materiale are codul 14-2-3/aA). Fără document, ieșirile apar la inventar ca lipsuri în gestiune, pentru care se cer explicații scrise gestionarului (OMFP 2861/2009, pct. 39). Format: 1/2 A4 (105×297 mm), 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar.
Bon de consum colectiv - varianta extinsă a bonului de consum, utilizată atunci când mai multe tipuri de materii prime sau ingrediente sunt eliberate simultan pentru producție. În bucătăriile restaurantelor, unde rețetele implică zeci de ingrediente, bonul de consum colectiv (cod 14-3-4/aA) simplifică semnificativ evidența față de emiterea de bonuri individuale pentru fiecare produs în parte. Format: 1/2 A4 (105×297 mm), 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar.
Fișă de magazie - formularul care urmărește intrările și ieșirile unui singur produs sau ingredient din depozit, menținând în permanență soldul scriptic al stocului. În HoReCa, se utilizează câte o fișă de magazie separată pentru fiecare tip de produs stocat - carne, lactate, băuturi alcoolice, condimente etc. Este formularul care permite identificarea rapidă a discrepanțelor de stoc. Evidența stocurilor este obligatorie, după metoda aleasă de firmă (OMFP 1802/2014, pct. 289), iar fișa poate fi înlocuită de evidența din program; acolo unde se folosește, înregistrările în fișă se fac „document cu document" (OMFP 2634/2015, anexa 2, cod 14-3-8). Format: A5, pe carton.
Formulare financiar-contabile
Registru de casă - consemnează zilnic toate intrările și ieșirile de numerar din casieria unității HoReCa, de la totalul încasărilor din vânzări (corelat cu raportul Z al casei de marcat fiscale) până la plățile efectuate către furnizori sau pentru cheltuieli curente. În restaurante și baruri, cu volume mari de numerar zilnic, registrul de casă este formularul central al evidenței casieriei. Se întocmește zilnic, pe baza documentelor justificative de încasări și plăți, dacă unitatea are operațiuni în numerar prin casierie (OMFP 2634/2015, anexa 2). Format: A4, 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar.
Monetar - formularul prin care gestionarul sau casierul numără și consemnează structura pe cupiuri a numerarului din casă la sfârșitul zilei sau al turei de lucru. În HoReCa, unde casele de marcat operează continuu și numerarul se acumulează rapid, monetarul este instrumentul care confirmă că suma fizică din casă corespunde cu totalul scriptic din registrul de casă. În practică, o diferență se lămurește înainte de închiderea zilei; monetarul este cerut de procedurile interne, nu de lege. Format: A5 sau A6, 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar.
Facturier - carnetul de facturi pe hârtie, pentru clienții care cer factură pe lângă bonul fiscal; la vânzările cu bon fiscal, factura se emite numai dacă clientul o solicită (Codul fiscal, art. 319 alin. (10) lit. a)). Firmele care decontează mesele de reprezentare sau evenimentele primesc factura prin RO e-Factura: între firme stabilite în România, din 1 iulie 2024 sunt facturi numai cele care îndeplinesc condițiile RO e-Factura (art. 319 alin. (1¹)), iar originalul este fișierul XML cu sigiliul Ministerului Finanțelor (OUG nr. 120/2021, art. 4 alin. (6)). Carnetul tipărit servește la clienții persoane fizice, iar factura către aceștia se transmite și ea în RO e-Factura (OUG nr. 120/2021, art. 10¹). Format: A4 sau A5, 50 seturi autocopiative în 3 exemplare.
Chitanțier - confirmă în scris încasarea în numerar a unei sume de la un client sau partener, atunci când operațiunea nu se înregistrează prin casa de marcat fiscală. Chitanța se emite, de exemplu, când o firmă plătește în numerar un eveniment sau un avans pentru el; de la aceeași firmă se pot încasa în numerar cel mult 5.000 lei pe zi (Legea nr. 70/2015, art. 3 alin. (1) lit. a)). Sumele încasate, integral sau parțial, de la persoane fizice pentru serviciile unității trec prin casa de marcat (OUG nr. 28/1999, art. 1 alin. (1)). Format: A5 sau A6, 50 seturi autocopiative în 2 sau 3 exemplare.
Dispoziție de plată - formularul intern care autorizează efectuarea unei plăți în numerar din casieria unității, de exemplu pentru avansuri acordate angajaților, achiziții urgente de marfă sau cheltuieli neprevăzute. Se întocmește atunci când plata nu are la bază un alt document care o dispune, cum ar fi statul de salarii (OMFP 2634/2015, anexa 2, cod 14-4-4). Format: A5 sau A6, carnet de 100 de file, tipărit față-verso.
Formulare de personal
Condică de prezență - registrul în care angajații semnează la venire și la plecare, confirmând prezența la locul de muncă. În HoReCa, unde programul de lucru în ture este regula, nu excepția, condicile de prezență sunt esențiale pentru evidența corectă a orelor lucrate: condica este forma obișnuită a evidenței zilnice a orelor cerute de art. 119 din Codul muncii, pe care inspectorii de muncă o verifică la control; lipsa evidenței se sancționează cu amendă de la 1.500 la 3.000 lei (art. 260 alin. (1) lit. m)), indiferent de mărimea firmei. Format: registru A4 legat, 100 file.
Fișă de pontaj - consemnează lunar numărul de ore lucrate de fiecare angajat, inclusiv orele suplimentare, turele de noapte și zilele de concediu. În restaurante și hoteluri, unde programul este neregulat și suplimentările de ore sunt frecvente, fișa de pontaj stă la baza calculului salarial corect și a contribuțiilor sociale aferente. Format: registru A4 de 100 de file; fiecare filă este o foaie colectivă, pe care se trec toți salariații unui compartiment pentru o lună (pentru câte o filă pe salariat există fișa individuală de pontaj).
Ordin de deplasare - formularul intern care autorizează deplasarea unui angajat în interes de serviciu în afara locației de bază. În HoReCa, ordinul de deplasare se utilizează pentru personalul trimis la catering extern, evenimente organizate în alte locații sau pentru achizițiile efectuate direct de la piețe sau furnizori. Pe baza ordinului de deplasare se decontează diurna, transportul și cazarea. Format: A5, 100 file pe bloc, hârtie normală.
Formulare specifice HoReCa
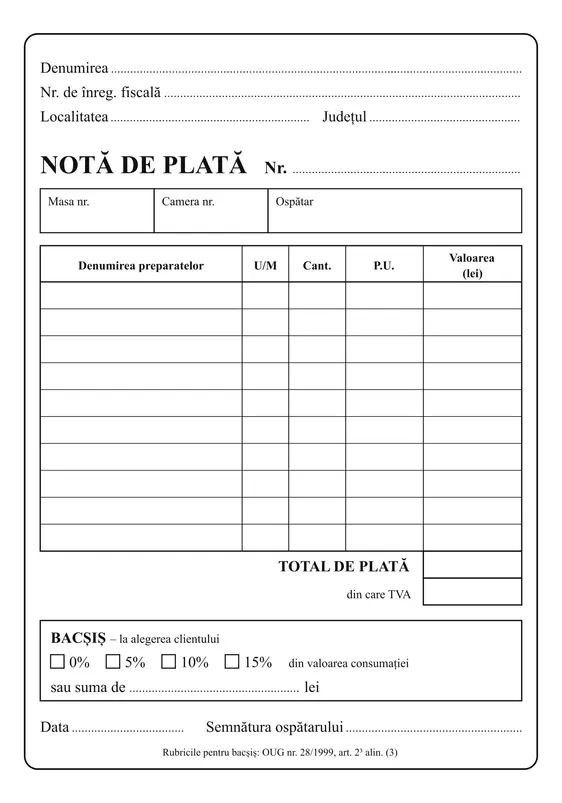
Notă de plată - formularul utilizat de ospătari și barmani pentru consemnarea comenzilor clienților și calculul adiției. În restaurante (cod CAEN 5610) și baruri (cod CAEN 5630), legea cere ca nota de plată să fie înmânată clientului înainte de emiterea bonului fiscal, cu rubrici în care clientul alege bacșișul, „între 0% și 15% din valoarea consumației", și cu o rubrică în care poate înscrie suma oferită drept bacșiș, în valoare absolută (OUG nr. 28/1999, art. 2³ alin. (1) și (3), introdus prin Legea nr. 376/2022); nerespectarea se sancționează cu amendă de la 2.000 la 4.000 lei (art. 10 lit. jj) și art. 11 alin. (1) lit. a)). Nota nu ține loc de bon fiscal: pentru suma plătită, clientul nu primește alt document care atestă plata decât bonul fiscal, pe care bacșișul apare distinct (art. 1 alin. (9) și art. 2³ alin. (6)). Format: carnet A5 sau A6, 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar. Vezi ghidul detaliat: Ce este nota de plată?
Bon de comandă restaurant - carnetul cu care ospătarul notează comanda la masă și o transmite către bucătărie sau bar, înainte de nota de plată. Format: 50 seturi, A5 sau A6, 2 sau 3 exemplare autocopiative. Vezi și ghidul Bon de comandă vs. notă de plată.
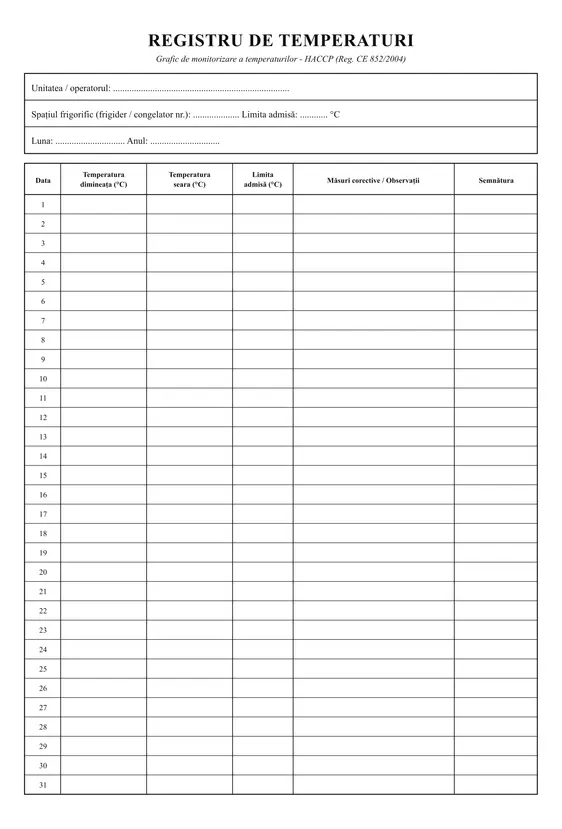
Registre HACCP - legea cere proceduri bazate pe principiile HACCP, cu documente și evidențe stabilite „în funcție de natura și dimensiunea întreprinderii" (Regulamentul (CE) nr. 852/2004, art. 5 alin. (2) lit. g)), nu un registru anume; în practică, evidențele de bază ale unui restaurant sunt registrul de temperaturi, registrul de recepție marfă și registrul de igienizare. Format: registre A4, 100 file. Lista completă, în ghidul Registrele HACCP obligatorii în restaurant, iar desfășurarea controlului — cine vine, ce cere, ce amenzi riști — în ghidul controlului DSVSA la restaurant.
Registru de reclamații și sesizări - registrul în care unitatea consemnează și soluționează reclamațiile consumatorilor - o bună practică, care păstrează dovada modului în care a fost tratată fiecare reclamație. Format: A4, 3 exemplare autocopiative. Detalii în ghidul Ce este registrul de reclamații?.
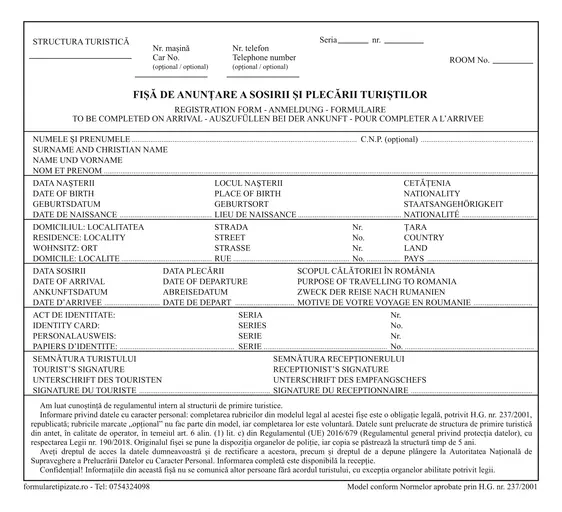
Fișa de anunțare a sosirii și plecării - încă pe hârtie: fișa de anunțare rămâne obligatorie pentru structurile de primire turistică, cu excepția pensiunilor turistice și agroturistice, pe care normele le exceptează de la completarea ei (Normele aprobate prin HG nr. 237/2001, art. 2 alin. (2)). HG nr. 237/2001 (republicată, M.O. 649/2008) este în vigoare nemodificată, iar neîntocmirea fișei se sancționează contravențional (art. 3 alin. (1) lit. d) din hotărâre). Digitalizarea prin Sistemul Informațional pentru Turism (SIT) există doar ca proiect de HG, lansat în consultare publică în martie 2025 și neadoptat până în octombrie 2026 - termenul prevăzut chiar în proiect (utilizarea SIT de la 1 ianuarie 2026) a expirat fără efect, deci nu este încă o obligație. Separat, de la 20 mai 2026, Regulamentul (UE) 2024/1028 introduce numărul de înregistrare pentru închirierile pe termen scurt (platforma SITUR) - o obligație distinctă, aflată în implementare.
Fișa de ocupare a capacității de cazare - noul formular ANAF din 2026
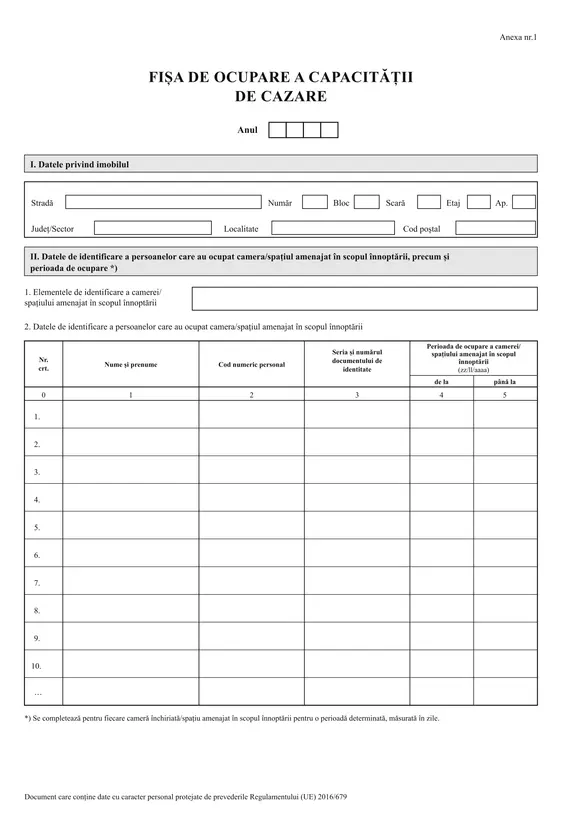
Începând cu anul 2026, contribuabilii persoane fizice care obțin venituri din cazare completează un formular fiscal nou: fișa de ocupare a capacității de cazare, aprobată prin OPANAF nr. 381/2026 (M.O. nr. 250 din 31 martie 2026), emis în baza art. 68³ și art. 85 din Codul fiscal. Formularul înlocuiește vechea „Fișă a capacității de cazare" (OPANAF 398/2021, abrogat).
Obligația vizează exclusiv persoanele fizice: atât gazdele care închiriază pe termen scurt 1-7 camere din locuințe proprietate personală - la care venitul net se stabilește prin deducerea unei cote forfetare de cheltuieli de 30% (Codul fiscal, art. 85, în forma Legii nr. 239/2025) -, cât și cele cu peste 7 camere sau cu venituri din activități independente de prestare a serviciilor de cazare (art. 68³). Obligația de a completa și păstra fișa este prevăzută chiar de Codul fiscal (art. 85 alin. (8)). Hotelurile și pensiunile operate prin SRL nu intră sub această obligație.
Modelul formularului este fix (anexa nr. 1 la ordin): se completează câte un formular pe an pentru fiecare cameră sau spațiu destinat înnoptării, cu perioadele de ocupare - fracțiunea de zi se consideră o zi întreagă. Formularul se întocmește într-un singur exemplar, păstrat de contribuabil: nu se depune la ANAF, ci se pune la dispoziția organului fiscal la cererea acestuia.
Formatul este A4, cu tipărire pe o singură față, iar ordinul permite explicit utilizarea echipamentului informatic pentru editare și completare (anexa nr. 3). Pentru detalii despre completare și diferența față de fișa de anunțare, vezi ghidul dedicat fișei de cazare.
Fluxul zilnic de formulare într-un restaurant
Disciplina documentară în HoReCa presupune un flux zilnic structurat, în care fiecare operațiune generează formularul corespunzător la momentul potrivit.
Dimineața - recepția mărfii: La fiecare livrare sosită de la furnizori de alimente, băuturi sau alte produse, responsabilul de recepție verifică cantitățile și calitatea față de factura sau avizul de însoțire al furnizorului. Dacă la recepție apar diferențe, dacă marfa intră într-o gestiune ținută la preț de vânzare sau în celelalte cazuri din normă, se completează NIR-ul, iar diferențele se consemnează în el (OMFP 2634/2015, anexa 2, cod 14-3-1A); în rest, recepția se poate face pe documentul furnizorului, iar multe unități întocmesc NIR la fiecare livrare, prin procedură proprie. Fișele de magazie se actualizează imediat cu intrările din ziua respectivă.
Pregătirea pentru serviciu - eliberarea din depozit: Înainte de deschidere, bucătarul șef sau barmanul solicită ingredientele și produsele necesare din depozit. Pentru ingredientele eliberate pentru producție se completează bon de consum sau bon de consum colectiv, semnat de gestionar și de primitor; băuturile mutate pentru vânzare într-o gestiune separată a barului, din aceeași incintă, se predau pe bon de predare-transfer (OMFP 2634/2015, anexa 2, cod 14-3-3A). Fișele de magazie se actualizează cu ieșirile consemnate.
Pe parcursul zilei - operațiunile cu clienții: În restaurant și bar, clientul primește nota de plată înainte de emiterea bonului fiscal, cu rubricile pentru bacșiș (OUG nr. 28/1999, art. 2³ alin. (3)); la plată se emite bonul fiscal prin casa de marcat, iar bacșișul, dacă clientul îl acordă, apare distinct pe același bon (art. 1 alin. (2) și art. 2³ alin. (2) și (6)). Dacă clientul cere factură, i se eliberează și factură - unei firme, prin RO e-Factura (Codul fiscal, art. 319 alin. (1¹)) -, dar pentru suma încasată prin casa de marcat nu primește alt document de plată decât bonul fiscal, deci nici chitanță (OUG nr. 28/1999, art. 1 alin. (9)). Când o firmă plătește în numerar un eveniment sau un avans pentru el, i se eliberează chitanță (OMFP 2634/2015, anexa 2, cod 14-4-1), în limita a 5.000 lei pe zi de la aceeași firmă (Legea nr. 70/2015, art. 3 alin. (1) lit. a)).
Seara - închiderea casei: La sfârșitul zilei sau al turei, casierul numără fizic numerarul din casă și completează monetarul cu structura pe cupiuri. Suma totală din monetar trebuie să corespundă cu soldul calculat în registrul de casă. Se completează registrul de casă cu toate operațiunile din zi - încasări, plăți, sold inițial și sold final. Raportul Z al casei de marcat se arhivează împreună cu formularele zilei.
Lunar - formularele de personal și contabilitate: La sfârșitul fiecărei luni, se centralizează condicile de prezență și se completează fișele de pontaj pentru fiecare angajat. Pachetul complet de formulare - NIR-uri, bonuri de consum, registre de casă, monetare, facturi, chitanțe - se transmite la departamentul de contabilitate sau la contabilul extern pentru înregistrare.
Ce verifică DSVSA și ANAF la un restaurant?
Fiecare autoritate de control are competențe specifice și solicită formulare diferite, dar există suprapuneri - în special la recepția mărfii: facturile și avizele furnizorilor, împreună cu NIR-ul acolo unde se întocmește, servesc atât trasabilității alimentare, cât și contabilității.
DSVSA (Direcția Sanitar-Veterinară și pentru Siguranța Alimentelor județeană) verifică trasabilitatea produselor alimentare utilizate în unitate: restaurantul trebuie să poată identifica furnizorul fiecărui aliment și să pună aceste informații la dispoziția autorităților, la cerere (Regulamentul (CE) nr. 178/2002, art. 18 alin. (2)) - de regulă din facturile și avizele furnizorilor, corelate cu recepția mărfii. Inspectorii verifică de asemenea evidențele HACCP și condițiile de depozitare. Procedurile bazate pe principiile HACCP sunt obligatorii, cu documente și evidențe stabilite „în funcție de natura și dimensiunea întreprinderii" (Regulamentul (CE) nr. 852/2004, art. 5 alin. (1) și alin. (2) lit. g), alături de HG nr. 924/2005), iar contravențiile se sancționează prin HG nr. 984/2005 - de exemplu, nedemonstrarea trasabilității, cu amendă de la 6.000 la 12.000 lei pentru persoanele juridice (art. 6 lit. a) pct. 10), și abaterile de igienă enumerate la art. 7 - ustensile murdare sau deteriorate, nepăstrarea probelor alimentare 48 de ore în alimentația colectivă, circuite care se încrucișează -, cu amendă de la 3.000 la 10.000 lei, după faptă.
ANAF poate cere la control registrele, evidențele și documentele firmei (Codul de procedură fiscală, art. 64 alin. (1)) și poate face o verificare faptică și documentară, inclusiv inopinată (art. 134 alin. (2) lit. a)): registrul de casă, corelat cu raportul fiscal de închidere zilnică al casei de marcat, facturile emise și primite, chitanțele, bonurile fiscale, NIR-urile și bonurile de consum. Pentru sumele introduse în unitate sau scoase din ea, altele decât încasările cu bon fiscal și restul dat clienților, trebuie întocmite documente justificative (OUG nr. 28/1999, art. 4 alin. (12) lit. h)); o sumă nejustificată se sancționează cu amendă de la 2.000 la 30.000 lei și confiscarea sumei (art. 10 lit. d) și art. 11 alin. (1) lit. e)). Dacă evidențele sunt incorecte, incomplete sau lipsesc, organul fiscal poate stabili baza de impozitare prin estimare (Codul de procedură fiscală, art. 106 alin. (2) lit. b)).
ANPC (Autoritatea Națională pentru Protecția Consumatorilor) verifică în principal informarea consumatorilor - inclusiv afișarea prețurilor - și respectarea drepturilor lor (OG nr. 21/1992). Emiterea bonurilor fiscale și regulile notei de plată pentru bacșiș le controlează structurile Ministerului Finanțelor și ale ANAF și Poliția Română (OUG nr. 28/1999, art. 12 alin. (1)).
ITM (Inspectoratul Teritorial de Muncă) verifică respectarea legislației muncii: condicile de prezență (semnăturile zilnice ale angajaților), fișele de pontaj (concordanța cu contractele individuale de muncă și cu statele de plată), contractele de muncă și registrul general de evidență a salariaților (REGES-Online, care a înlocuit Revisal). În HoReCa, cu program prelungit și ture de noapte, contează în special evidența orelor suplimentare - compensate prin ore libere plătite în următoarele 90 de zile calendaristice sau, altfel, cu un spor de cel puțin 75% (Codul muncii, art. 122 alin. (1) și art. 123 alin. (2)) - și a muncii de noapte, prestată între orele 22 și 6 (art. 125 alin. (1)).
Greșeli frecvente în HoReCa
Cele mai comune probleme documentare identificate la controalele din sectorul HoReCa sunt legate de rutina zilnică - formularele se completează greșit sau sunt omise tocmai pentru că personalul este prins în operațiunile curente.
Lipsa NIR-ului acolo unde norma îl cere. Mulți operatori semnează pur și simplu avizul sau factura furnizorului și consideră că recepția este documentată. Dacă la recepție apar diferențe, dacă marfa intră într-o gestiune ținută la preț de vânzare sau în celelalte cazuri din normă, semnătura pe documentul furnizorului nu ține loc de NIR: în aceste cazuri, NIR-ul este documentul de recepție cerut de normă (OMFP 2634/2015, anexa 2).
Bonurile de consum lipsesc sau sunt completate retrospectiv. Eliberările zilnice de ingrediente din depozit către bucătărie sau bar se fac adesea fără a completa bon de consum la momentul respectiv, cu intenția de a le completa mai târziu. Rezultatul este că stocul scriptic nu corespunde cu cel faptic și apar discrepanțe greu de explicat la control.
Registrul de casă nu se completează zilnic. Unii operatori completează registrul de casă săptămânal sau chiar lunar, ceea ce constituie contravenție și face imposibilă verificarea soldului zilnic. Registrul de casă trebuie completat în ziua în care s-au efectuat operațiunile, nu ulterior.
Monetarul nu corespunde cu registrul de casă. Suma fizică numărată în monetar diferă de soldul scriptic din registrul de casă - situație frecventă când bonurile de masă, tichetele cadou sau tranzacțiile cu cardul sunt înregistrate incorect. În practică, neconcordanța se lămurește înainte de închiderea zilei; la inventariere, pentru diferențe se cer explicații scrise (OMFP 2861/2009, pct. 39).
Condicile de prezență lipsesc sau nu sunt semnate zilnic. Personalul sezonier, angajații cu normă parțială sau cei care lucrează în ture de noapte sunt adesea omisi din evidența zilnică. Lipsa evidenței orelor de muncă prestate zilnic de fiecare salariat se sancționează cu amendă de la 1.500 la 3.000 lei (Codul muncii, art. 119 alin. (1) și art. 260 alin. (1) lit. m)).
Evidența stocurilor nu este actualizată pentru produsele perisabile. O evidență a stocurilor ținută cu întârziere sau incompletă - pe fișe de magazie sau în program - creează discrepanțe între stocul scriptic și cel faptic, greu de explicat la inventar; evidența stocurilor este obligatorie, după metoda aleasă de firmă (OMFP 1802/2014, pct. 289). Trasabilitatea alimentelor se demonstrează separat, prin identificarea furnizorului fiecărui produs (Regulamentul (CE) nr. 178/2002, art. 18 alin. (2)).
Întrebări frecvente (FAQ)
Ce tipizate trebuie pentru un restaurant?
Legea nu stabilește un „set minim" de tipizate: cere un document justificativ pentru fiecare operațiune și evidența orelor de muncă, nu formulare anume. Pentru un restaurant, formularele uzuale sunt: nota de plată (cerută de lege în restaurante și baruri, înaintea bonului fiscal - OUG nr. 28/1999, art. 2³ alin. (3)), NIR-ul (document de recepție obligatoriu în cazurile din OMFP 2634/2015, anexa 2 - de exemplu, la diferențe la recepție sau la gestiunile ținute la preț de vânzare), bonul de consum și bonul de consum colectiv (pentru ingredientele eliberate din depozit pentru producție), fișele de magazie sau evidența din program (pentru evidența stocurilor, după metoda aleasă - OMFP 1802/2014, pct. 289), registrul de casă (se întocmește zilnic, dacă unitatea are operațiuni în numerar prin casierie) și monetarul (cerut de procedurile interne la închiderea casei), chitanțierul (pentru încasările în numerar care nu trec prin casa de marcat), facturierul (pentru clienții persoane fizice care cer factură), evidențele HACCP (Regulamentul (CE) nr. 852/2004, art. 5) și, pentru salariați, condica de prezență și fișa de pontaj - formele obișnuite ale evidenței orelor de muncă cerute de art. 119 din Codul muncii. La acestea se adaugă, după caz, avizul de însoțire, bonul de predare-transfer, dispoziția de plată și ordinul de deplasare.
Este obligatoriu NIR-ul pentru fiecare livrare de marfă?
Nu în toate cazurile. NIR-ul este document de recepție obligatoriu numai în cele șase cazuri din norma OMFP 2634/2015 - de exemplu bunuri procurate de la persoane fizice, bunuri sosite fără documente de livrare, diferențe la recepție sau mărfuri intrate în gestiuni ținute la preț de vânzare; în rest, recepția se poate face pe factură sau pe aviz. În HoReCa, unde livrările sunt zilnice și provin de la mai mulți furnizori, multe unități întocmesc NIR la fiecare livrare, prin procedură proprie - de aceea NIR-ul rămâne unul dintre cele mai utilizate tipizate.
De ce trebuie bon de consum în bucătărie?
Bonul de consum este formularul care justifică eliberarea ingredientelor și produselor din depozit pentru utilizare în bucătărie sau bar. Fără bon de consum, stocul din gestiune nu scade scriptic, deși fizic produsele au fost consumate - ceea ce generează discrepanțe de stoc inexplicabile la control. Totodată, bonul de consum este baza contabilă pentru înregistrarea cheltuielilor cu materiile prime și ingredientele utilizate în producție.
Ce formulare verifică DSVSA la restaurant?
La un control DSVSA, inspectorii verifică trasabilitatea - restaurantul trebuie să poată identifica furnizorul fiecărui aliment (Regulamentul (CE) nr. 178/2002, art. 18 alin. (2)), de regulă din facturile și avizele furnizorilor, corelate cu recepția mărfii -, evidențele HACCP și condițiile de depozitare. Documentele de recepție se păstrează în ordine cronologică, ca furnizorul oricărui produs primit să poată fi găsit rapid. Nedemonstrarea trasabilității se sancționează, la persoanele juridice, cu amendă de la 6.000 la 12.000 lei (HG nr. 984/2005, art. 6 lit. a) pct. 10).
Câte tipizate consumă lunar un restaurant mediu?
Un restaurant mediu (20-50 locuri, cu activitate zilnică) utilizează aproximativ: 20-30 de NIR-uri pe lună (1-2 livrări pe zi de la furnizori diferiți), 25-30 de bonuri de consum sau colective pe lună, un registru de casă pe lună (completat zilnic), 25-30 de monetare pe lună, 10-20 de facturi pe lună (clienți corporativi, evenimente), 3-5 condici de prezență per trimestru (în funcție de numărul de angajați). Pe an, un restaurant de dimensiuni medii poate consuma 5-10 seturi complete de tipizate per categorie de formular.
Cine trebuie să completeze fișa de ocupare a capacității de cazare?
Doar contribuabilii persoane fizice cu venituri din cazare: cei care închiriază pe termen scurt 1-7 camere din locuințe proprietate personală (venit net stabilit cu o cotă forfetară de cheltuieli de 30%, Codul fiscal art. 85) și cei cu peste 7 camere sau cu venituri din activități independente de prestare a serviciilor de cazare (art. 68³). Formularul, aprobat prin OPANAF nr. 381/2026, are model fix (anexa nr. 1 la ordin), se completează câte unul pe an pentru fiecare cameră și se păstrează de contribuabil - nu se depune la ANAF, ci se prezintă la cerere în control.
Comandă tipizate pentru HoReCa
Formularetipizate.ro oferă tipizatele pentru HoReCa prezentate în acest ghid, disponibile atât în format standard, cât și personalizate cu datele unității tale.
Tipizate de volum ridicat (recomandate în cantități mari):
- NIR (Notă de recepție) - folosit la recepția mărfii, în cazurile din normă sau la fiecare livrare, dacă procedura proprie o cere; comanda în bulk reduce costul per exemplar și asigură disponibilitatea continuă
- Bonuri de consum și bonuri de consum colective - pentru ingredientele eliberate zilnic din depozit pentru producție
- Registru de casă - unul per lună pentru unitățile cu activitate intensă
- Monetar - utilizat zilnic la închiderea casei
Tipizate de gestiune:
- Fișe de magazie - câte un set per tip de produs sau ingredient stocat; în restaurante, numărul de fișe active poate depăși 50-100 de articole distincte
Tipizate de personal:
- Condici de prezență - esențiale pentru personalul cu program în ture
- Fișe de pontaj - centralizează lunar orele lucrate și orele suplimentare, pe baza cărora se întocmește statul de salarii
- Ordine de deplasare - pentru personalul trimis la catering extern sau evenimente
Tipizate financiare:
- Facturier - pentru clienții persoane fizice care cer factură (firmelor, factura li se emite prin RO e-Factura)
- Chitanțier și dispoziții de plată
Clienții noștri din HoReCa sunt printre cei mai fideli - restaurantele și cafenelele comandă tipizate lunar, deoarece volumul zilnic de NIR-uri, bonuri de consum și monetare consumă rapid stocul.
Tipizatele sunt gata de utilizare imediat după recepție. Tipizatele personalizate cu datele unității (denumire, CUI, adresă) se execută la comandă și reduc semnificativ timpul de completare - o soluție practică pentru operațiunile intense din HoReCa. Livrare rapidă în toată țara. Pentru comenzi în volum mare, sunt disponibile prețuri preferențiale adaptate nevoilor sectorului.