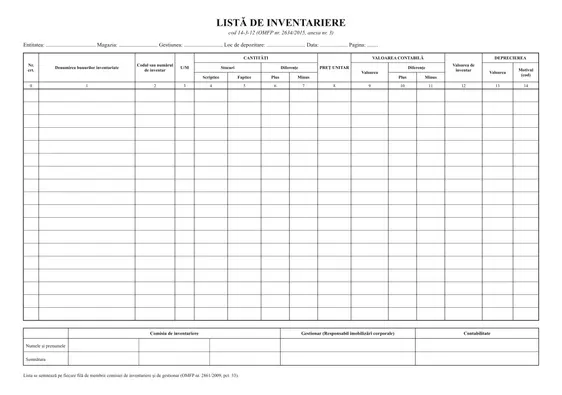
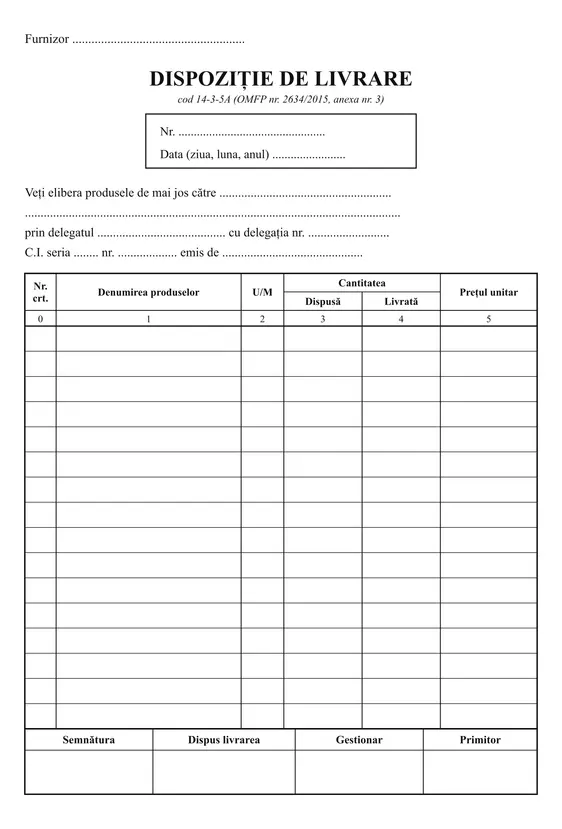
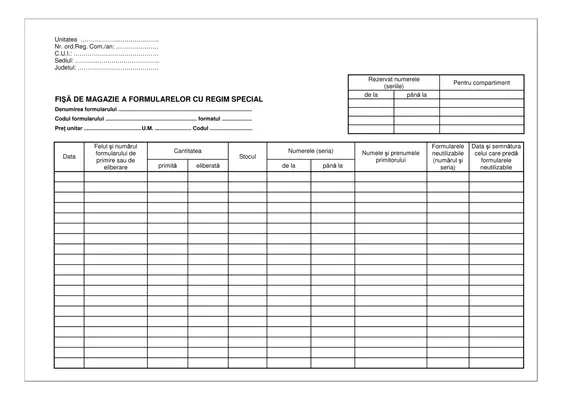
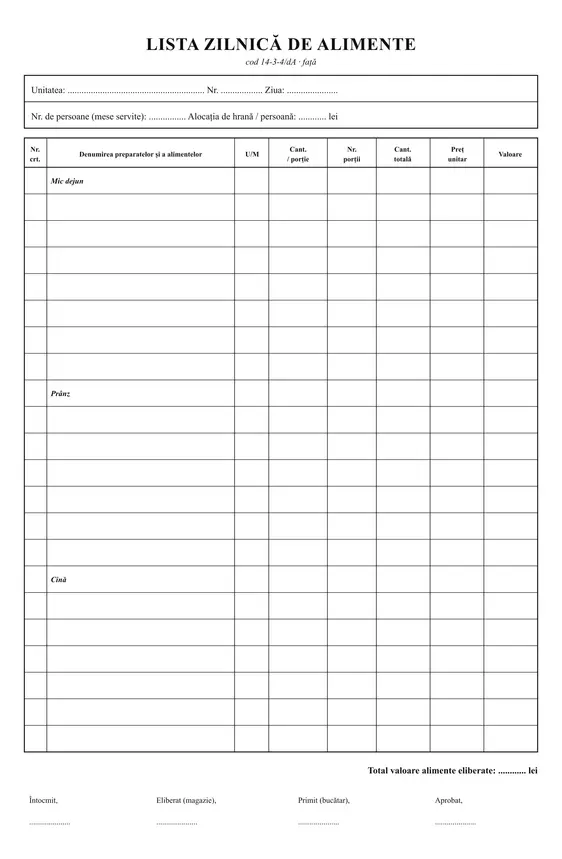
Firmele de comerț cu amănuntul (magazine, minimarketuri, piețe) operează cu volume mari de mărfuri și tranzacții zilnice în numerar, ceea ce face formularele tipizate esențiale pentru evidența corectă a stocurilor și a încasărilor. De la recepția produselor de la furnizori până la vânzarea către consumatorul final, fiecare etapă trebuie documentată.
Pe scurt
- Formularele-cheie ale comerțului cu amănuntul: NIR-ul, avizul de însoțire a mărfii, fișa de magazie, registrul de casă și monetarul.
- Fluxul formularelor: marfa intră în gestiune pe NIR - obligatoriu acolo unde evidența mărfurilor se ține la preț de vânzare - sau direct pe factura ori avizul furnizorului, stocul se urmărește pe fișe de magazie sau, la evidența global-valorică, prin raportul de gestiune, iar numerarul se închide zilnic în registrul de casă, cu monetarul la închiderea casei, unde procedura internă îl cere.
- La control, ANAF corelează registrul de casă cu raportul Z al casei de marcat, verifică NIR-urile pentru intrările de marfă și compară stocul fizic cu soldurile scriptice din fișele de magazie.
- De unde le comanzi: formularele sunt disponibile în categoriile tipizate contabile și tipizate de gestiune, în variante standard sau personalizate cu datele firmei.
De ce are comerțul cu amănuntul nevoie de tipizate?
Comerțul cu amănuntul generează zilnic un flux intens de mărfuri și numerar care trebuie consemnat în documente justificative la fiecare operațiune în parte. Un magazin alimentar, un minimarket sau un stand de piață primesc zilnic livrări de la furnizori, vând sute sau mii de articole, gestionează stocuri perisabile și operează cu sume mari de numerar - fiecare dintre aceste operațiuni se consemnează, în momentul efectuării ei, într-un document justificativ (Legea contabilității nr. 82/1991, art. 6 alin. (1)), de cele mai multe ori pe un tipizat.
Volumul ridicat de numerar din retail face din registrul de casă - care se întocmește zilnic, pe baza documentelor justificative de încasări și plăți (OMFP 2634/2015, anexa 2) - și din monetar - cerut de procedurile interne la închiderea casei, nu de lege - documentele de zi cu zi ale casei. Gestionarea stocurilor este critică în comerțul cu amănuntul: fiecare ieșire din gestiune are nevoie de un document justificativ - bonul de consum pentru produsele eliberate pentru consum, un proces-verbal pentru produsele degradate sau expirate (modelul OMFP 2634/2015 pentru declasarea bunurilor materiale are codul 14-2-3/aA) -, iar lipsurile, inclusiv cele prin furt, se constată la inventar. Evidența stocurilor - pe fișe de magazie, în program sau, la evidența global-valorică, prin raportul de gestiune - este cea care permite compararea stocului scriptic cu cel faptic la inventariere.
Autoritățile de control cu competențe în comerțul cu amănuntul sunt multiple: ANAF verifică formularele financiar-contabile și concordanța dintre stocuri și vânzări, ANPC (Autoritatea Națională pentru Protecția Consumatorilor) supraveghează drepturile consumatorilor și afișarea prețurilor, iar DSVSA (Direcția Sanitar-Veterinară și pentru Siguranța Alimentelor județeană) controlează trasabilitatea produselor alimentare în magazinele alimentare și supermarketuri. Diferențele dintre stocul fizic și evidență au consecințe fiscale: cheltuiala cu bunurile lipsă sau degradate, neimputabile, nu este deductibilă decât în cazurile prevăzute de Codul fiscal (art. 25 alin. (4) lit. c)), iar dacă evidențele sunt incorecte, incomplete sau lipsesc, organul fiscal poate stabili baza de impozitare prin estimare (Codul de procedură fiscală, art. 106 alin. (2) lit. b)).
Lista completă a tipizatelor pentru comerț cu amănuntul
Formulare pentru recepția și gestiunea mărfii
NIR (Nota de recepție și constatare de diferențe) - formularul care confirmă intrarea fizică a mărfurilor în gestiunea magazinului și verifică concordanța cantitativă și calitativă față de factura sau avizul de însoțire al furnizorului. NIR-ul este document de recepție obligatoriu în gestiunile la care evidența se ține la preț de vânzare și în celelalte cazuri enumerate de normă - bunuri sosite fără documente de livrare, cu diferențe la recepție sau procurate de la persoane fizice; în rest, recepția și încărcarea în gestiune se pot face pe factura sau avizul furnizorului (OMFP 2634/2015, anexa 2, cod 14-3-1A). Fără niciun document de recepție, marfa nu poate fi încărcată în gestiune. Este cel mai consumat tipizat în comerțul cu amănuntul. Format: A4, 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar.
Aviz de însoțire a mărfii - formularul care însoțește transportul de bunuri de la furnizor atunci când factura nu poate fi emisă în momentul livrării. Avizul este utilizat frecvent în relația cu producătorii mici sau cu furnizorii care emit factura ulterior livrării. Lipsa lui pe drum, când marfa circulă fără factură, înseamnă bunuri fără documente de proveniență - contravenție constatată de ANAF, Autoritatea Vamală Română și ANPC (Legea nr. 296/2023, art. LVI alin. (5), (6) și (33)); avizul trebuie să însoțească marfa pe toată durata transportului. Format: A4 sau A5, 2 sau 3 exemplare autocopiative.
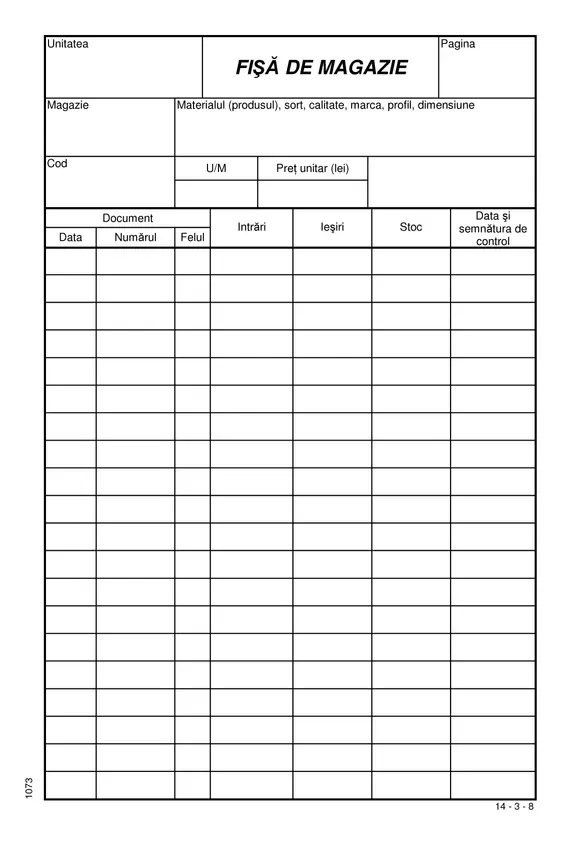
Fișă de magazie - formularul care urmărește intrările și ieșirile unui singur produs din gestiunea magazinului, menținând în permanență soldul scriptic al stocului. Se utilizează câte o fișă separată pentru fiecare tip de produs sau articol. Evidența stocurilor este obligatorie, după metoda aleasă de firmă (OMFP 1802/2014, pct. 289), iar fișa poate fi înlocuită de evidența din program sau, la evidența global-valorică, de raportul de gestiune; acolo unde se folosește, înregistrările în fișă se fac „document cu document" (OMFP 2634/2015, anexa 2, cod 14-3-8). Format: A5, pe carton.
Bon de transfer - formularul prin care se consemnează mutarea mărfurilor între două gestiuni ale aceleiași firme aflate în aceeași incintă (de exemplu, din depozitul magazinului într-o altă gestiune din aceeași clădire); între gestiuni aflate în locații diferite - de la un depozit la un magazin din alt loc sau între două puncte de lucru - se întocmește avizul de însoțire a mărfii (OMFP 2634/2015, anexa 2, cod 14-3-3A). Bonul justifică mișcarea bunurilor fără ca aceasta să fie înregistrată ca vânzare sau consum; fără el, marfa transferată apare ca lipsă în gestiunea sursă și surplus nejustificat în gestiunea destinație. Format: 1/2 A4 (105×297 mm), 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar.
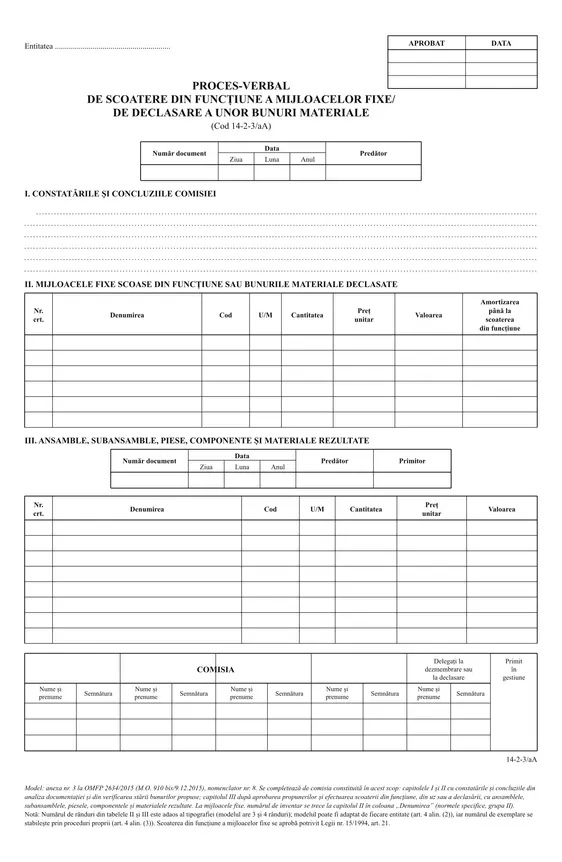
Bon de consum - formularul prin care se eliberează din magazie bunurile destinate consumului intern, fără a fi vândute - de exemplu, materialele consumate în magazin sau mostrele oferite clienților; se întocmește pe măsura eliberării din magazie pentru consum (OMFP 2634/2015, anexa 2, cod 14-3-4A). Produsele degradate sau cu termen depășit nu se „consumă": ele se scot din gestiune pe baza unui proces-verbal al comisiei (modelul OMFP 2634/2015 pentru declasarea bunurilor materiale are codul 14-2-3/aA). Format: 1/2 A4 (105×297 mm), 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar.
Formulare financiar-contabile
Registru de casă - consemnează zilnic toate intrările și ieșirile de numerar din casieria magazinului, de la totalul încasărilor din vânzări (corelat cu raportul Z al casei de marcat fiscale) până la plățile efectuate către furnizori sau pentru cheltuieli curente. În retail, cu volum ridicat de tranzacții zilnice în numerar, registrul de casă este formularul financiar central al magazinului. Se întocmește zilnic, pe baza documentelor justificative de încasări și plăți (OMFP 2634/2015, anexa 2). Format: A4, 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar.
Monetar - formularul prin care casierul sau gestionarul numără și consemnează structura pe cupiuri a numerarului din casă la sfârșitul zilei sau al turei de lucru. În practică, suma totală din monetar se compară cu soldul scriptic calculat în registrul de casă, iar o diferență se lămurește înainte de închiderea zilei. În magazinele cu program prelungit sau cu mai multe ture, monetarul se completează la predarea casei. Format: A5 sau A6, 50 seturi autocopiative în 2 exemplare sau 100 file într-un exemplar.
Facturier - carnetul de facturi pe hârtie, pentru clienții care cer factură pe lângă bonul fiscal. La vânzările prin magazin, cu bon fiscal, factura se emite numai dacă clientul o solicită (Codul fiscal, art. 319 alin. (10) lit. a)). Între firme stabilite în România, din 1 iulie 2024 sunt facturi numai cele care îndeplinesc condițiile RO e-Factura (art. 319 alin. (1¹)), deci clientului persoană juridică factura i se emite prin sistem; carnetul tipărit servește la clienții persoane fizice, iar factura către aceștia se transmite și ea în RO e-Factura (OUG nr. 120/2021, art. 10¹). Format: A4 sau A5, 50 seturi autocopiative în 3 exemplare.
Chitanțier - confirmă în scris încasarea în numerar a unei sume de la un client sau partener, atunci când operațiunea nu trece prin casa de marcat fiscală. Chitanța se emite, de exemplu, pentru avansuri primite sau pentru plăți directe de la persoane juridice. Format: A5 sau A6, 50 seturi autocopiative în 2 sau 3 exemplare.
Dispoziție de plată - formularul intern care autorizează efectuarea unei plăți în numerar din casieria magazinului, de exemplu pentru avansuri acordate angajaților, achiziții urgente de marfă sau cheltuieli neprevăzute de aprovizionare. Se întocmește atunci când plata nu are la bază un alt document care o dispune, cum ar fi statul de salarii (OMFP 2634/2015, anexa 2, cod 14-4-4). Format: A5 sau A6, carnet de 100 de file, tipărit față-verso.
Formulare de personal
Condică de prezență - registrul în care angajații semnează la venire și la plecare, confirmând prezența la locul de muncă. În comerțul cu amănuntul, unde programul în ture și în weekend este regula, condicile de prezență sunt esențiale pentru evidența corectă a orelor lucrate: condica este forma obișnuită a evidenței zilnice a orelor cerute de art. 119 din Codul muncii, pe care inspectorii de muncă o verifică la control; lipsa evidenței se sancționează cu amendă de la 1.500 la 3.000 lei (art. 260 alin. (1) lit. m)). Format: registru A4 legat, 100 file.
Fișă de pontaj - consemnează lunar numărul de ore lucrate de fiecare angajat, inclusiv orele suplimentare, turele de weekend și zilele de concediu. Stă la baza calculului salarial corect și a contribuțiilor sociale aferente. Format: registru A4 de 100 de file; fiecare filă este o foaie colectivă, pe care se trec toți salariații unui compartiment pentru o lună (pentru câte o filă pe salariat există fișa individuală de pontaj).
Fluxul zilnic de formulare într-un magazin
Disciplina documentară în retail presupune un flux zilnic structurat, în care fiecare operațiune generează formularul corespunzător la momentul potrivit.
Recepția mărfii: La fiecare livrare sosită de la furnizori, responsabilul de recepție verifică cantitățile și calitatea față de factura sau avizul furnizorului. Dacă evidența mărfurilor se ține la preț de vânzare sau dacă la recepție apar diferențe, se completează NIR-ul și diferențele se consemnează în el (OMFP 2634/2015, anexa 2); în celelalte cazuri, recepția se poate face pe documentul furnizorului. Imediat după recepție, fișele de magazie se actualizează cu intrările consemnate în NIR. Diferența dintre NIR și bonul de recepție este explicată în NIR vs. bon de recepție.
Vânzarea: La fiecare tranzacție cu un client persoană fizică se emite bon fiscal prin casa de marcat; dacă clientul cere factură, i se eliberează și factură (OUG nr. 28/1999, art. 1 alin. (2)). Clientului persoană juridică, factura i se emite prin RO e-Factura (Codul fiscal, art. 319 alin. (1¹)); clientului persoană fizică, din facturier, iar factura se transmite și în RO e-Factura (OUG nr. 120/2021, art. 10¹). Pentru suma încasată prin casa de marcat, clientul nu primește alt document de plată decât bonul fiscal - deci nici chitanță (OUG nr. 28/1999, art. 1 alin. (9)). În fișele de magazie, înregistrările se fac „document cu document" (OMFP 2634/2015, anexa 2, cod 14-3-8).
Consumul intern și pierderile: Produsele eliberate pentru consum intern se scot din gestiune prin bon de consum, completat și semnat de gestionar; produsele degradate sau cu termen depășit, pe baza unui proces-verbal al comisiei (modelul OMFP 2634/2015 pentru declasare are codul 14-2-3/aA). Fișele de magazie se actualizează cu ieșirile consemnate. Fără document, aceste ieșiri apar la inventar ca lipsuri în gestiune.
Transferul de marfă: Când mărfurile se mută între două gestiuni din aceeași incintă, se completează bon de predare-transfer; când gestiunile se află în locații diferite (de exemplu, două magazine ale aceleiași firme), se întocmește aviz de însoțire, care însoțește marfa pe drum (OMFP 2634/2015, anexa 2, cod 14-3-3A). Ambele gestiuni implicate se actualizează corespunzător.
Închiderea zilei: Casierul numără fizic numerarul din casă și completează monetarul cu structura pe cupiuri. Suma totală se verifică față de soldul calculat în registrul de casă - dacă există diferențe, se identifică cauza. Registrul de casă se completează cu toate operațiunile zilei: sold inițial, încasări, plăți, sold final. Raportul Z al casei de marcat se arhivează împreună cu formularele zilei.
Lunar: Se centralizează condicile de prezență și se completează fișele de pontaj. Mulți comercianți compară lunar soldurile din fișele de magazie cu stocul fizic; la inventariere, pentru diferențe se cer explicații scrise gestionarului, iar lipsurile imputabile se impută persoanelor vinovate (OMFP 2861/2009, pct. 39 și pct. 40 alin. (2)).
Gestiunea stocurilor - de ce contează fișa de magazie
Fișa de magazie este formularul care reflectă în timp real situația stocului pentru un singur produs sau articol, înregistrând fiecare intrare și ieșire pe măsură ce aceasta se produce. Într-un magazin cu zeci sau sute de articole distincte, fișele de magazie formează împreună evidența completă a gestiunii și permit identificarea rapidă a oricărei discrepanțe.
Fiecare intrare de marfă înregistrată în NIR trebuie să fie reflectată ca intrare în fișa de magazie corespunzătoare. Fiecare ieșire - prin vânzare, bon de consum sau bon de transfer - trebuie de asemenea consemnată. Soldul scriptic din fișa de magazie reprezintă cantitatea care ar trebui să existe fizic în magazin la orice moment dat.
La inventarul periodic, cantitatea numărată fizic trebuie să corespundă cu soldul scriptic din fișa de magazie. Diferențele pozitive (surplus) sau negative (lipsuri) se consemnează la inventariere și trebuie explicate: lipsurile neimputabile au consecințe fiscale - cheltuiala cu ele nu este deductibilă, cu excepțiile din Codul fiscal (art. 25 alin. (4) lit. c)), iar deducerea TVA rămâne neajustată numai pentru bunurile distruse, pierdute sau furate demonstrate corespunzător (art. 304 alin. (2) lit. a)). Practica recomandată este reconcilierea săptămânală a fișelor de magazie cu stocul fizic, nu doar la inventarele anuale.
Nu toate magazinele țin fișe de magazie: evidența global-valorică
În comerțul cu amănuntul, multe gestiuni folosesc evidența global-valorică: stocul se urmărește doar valoric, pe total gestiune, cu un raport de gestiune zilnic sau periodic, nu pe sortimente. La această metodă, fișele de magazie nu se mai țin pentru mărfuri - soldul scriptic al gestiunii rezultă din raport: sold inițial + intrări pe NIR − ieșiri pe baza documentelor de vânzare. Alegerea metodei este o politică contabilă aprobată de administrator (OMFP 1802/2014 pct. 60-61), iar verificarea la inventariere se face pe lista de inventariere dedicată gestiunilor global-valorice (cod 14-3-12/a). Diferențele complete între cele două moduri de evidență sunt în ghidul fișa de magazie vs raportul de gestiune.
Ce verifică ANAF și ANPC într-un magazin?
Fiecare autoritate de control are competențe specifice, dar există suprapuneri importante - în special în ceea ce privește corelarea dintre formularele de gestiune și cele financiare.
ANAF poate cere la control registrele, evidențele și documentele firmei (Codul de procedură fiscală, art. 64 alin. (1)) și poate face o verificare faptică și documentară, inclusiv inopinată (art. 134 alin. (2) lit. a)): registrul de casă, corelat cu raportul fiscal de închidere zilnică al casei de marcat, facturile emise și primite, NIR-urile, evidența stocurilor și bonurile fiscale. În magazinele cu casă de marcat, pentru sumele introduse în unitate sau scoase din ea, altele decât încasările cu bon fiscal și restul dat clienților, trebuie întocmite documente justificative (OUG nr. 28/1999, art. 4 alin. (12) lit. h)); o sumă nejustificată se sancționează cu amendă de la 2.000 la 30.000 lei și confiscarea sumei (art. 10 lit. d) și art. 11 alin. (1) lit. e)). Dacă evidențele sunt incorecte, incomplete sau lipsesc, organul fiscal poate stabili baza de impozitare prin estimare (Codul de procedură fiscală, art. 106 alin. (2) lit. b)).
ANPC (Autoritatea Națională pentru Protecția Consumatorilor) verifică în principal indicarea prețurilor - prețul de vânzare și prețul pe unitatea de măsură, „într-o formă clară, lizibilă și ușor de identificat" (HG nr. 947/2000, art. 4 alin. (1) și art. 13) - și respectarea drepturilor consumatorilor (OG nr. 21/1992). ANPC poate constata și lipsa documentelor de proveniență pentru mărfurile aflate la vânzare (Legea nr. 296/2023, art. LVI alin. (5) și (33)). Emiterea bonurilor fiscale o controlează structurile Ministerului Finanțelor și ale ANAF și Poliția Română (OUG nr. 28/1999, art. 12 alin. (1)).
DSVSA (Direcția Sanitar-Veterinară și pentru Siguranța Alimentelor județeană) este relevantă în special pentru magazinele alimentare și supermarketuri. Inspectorii verifică trasabilitatea produselor alimentare - de regulă din facturile și avizele furnizorilor, corelate cu recepția mărfii - și condițiile de depozitare.
Greșeli frecvente în comerțul cu amănuntul
Cele mai comune probleme documentare identificate la controalele din retail sunt legate de rutina zilnică - formularele sunt omise sau completate greșit tocmai pentru că personalul este prins în operațiunile curente cu clienții.
Lipsa NIR-ului acolo unde norma îl cere. Mulți gestionari semnează pur și simplu avizul sau factura furnizorului și consideră că recepția este documentată. Dacă magazinul ține evidența mărfurilor la preț de vânzare sau dacă la recepție apar diferențe, semnătura pe documentul furnizorului nu ține loc de NIR: în aceste cazuri, NIR-ul este documentul de recepție cerut de normă (OMFP 2634/2015, anexa 2).
Stocuri fără evidență. Unii comercianți nu țin nicio evidență a stocurilor, gestionându-le „din cap". Evidența stocurilor este însă obligatorie, după metoda aleasă de firmă (OMFP 1802/2014, pct. 289) - pe fișe de magazie, în program sau, la evidența global-valorică, prin raportul de gestiune; fără ea, o diferență de stoc constatată la inventar nu mai poate fi explicată.
Registrul de casă nu se completează zilnic. Completarea registrului de casă săptămânal sau retrospectiv constituie contravenție și face imposibilă verificarea soldului zilnic. Registrul de casă trebuie completat în ziua în care s-au efectuat operațiunile, nu ulterior.
Marfa degradată sau expirată iese din gestiune fără document. Produsele cu termen depășit sau deteriorate fizic sunt scoase din raft fără a fi consemnate, ceea ce generează lipsuri de stoc inexplicabile la inventar. Orice ieșire din gestiune fără vânzare se consemnează într-un document justificativ (Legea contabilității nr. 82/1991, art. 6 alin. (1)): bon de consum pentru consumul intern, proces-verbal pentru produsele degradate sau expirate, bon de predare-transfer sau aviz pentru mutări.
Neconcordanța între numerarul fizic și registrul de casă. Suma numărată în monetar la sfârșitul zilei diferă de soldul scriptic din registrul de casă - situație frecventă când plățile cu cardul, voucherele sau tichetele de masă sunt înregistrate incorect. Diferența trebuie identificată și corectată înainte de închidere.
Lipsa avizului de însoțire la transferul de marfă între locații. Mărfurile mutate între două puncte de lucru ale aceleiași firme, aflate în locații diferite, circulă cu aviz de însoțire a mărfii (OMFP 2634/2015, anexa 2, cod 14-3-3A). Fără el, marfa este pe drum fără document de proveniență - contravenție sancționată, la persoanele juridice, cu amendă de la 5.000 la 30.000 lei (Legea nr. 296/2023, art. LVI alin. (5), (6) și (11)), constatată de ANAF, Autoritatea Vamală Română sau ANPC (alin. (33)).
Întrebări frecvente (FAQ)
Ce tipizate trebuie într-un magazin alimentar?
Legea nu stabilește un „set minim" de tipizate: cere un document justificativ pentru fiecare operațiune și evidența orelor de muncă, nu formulare anume. Pentru un magazin alimentar, formularele uzuale sunt: NIR-ul (document de recepție obligatoriu dacă evidența mărfurilor se ține la preț de vânzare, plus celelalte cazuri din OMFP 2634/2015, anexa 2), fișele de magazie sau raportul de gestiune (pentru evidența stocurilor, după metoda aleasă - OMFP 1802/2014, pct. 289), bonul de consum (pentru produsele eliberate pentru consum intern), registrul de casă (se întocmește zilnic, dacă magazinul are operațiuni în numerar prin casierie) și monetarul (cerut de procedurile interne la închiderea casei), chitanțierul (pentru încasările în numerar care nu trec prin casa de marcat), facturierul (pentru clienții persoane fizice care cer factură) și, pentru salariați, condica de prezență și fișa de pontaj - formele obișnuite ale evidenței orelor de muncă cerute de art. 119 din Codul muncii. La acestea se adaugă, după caz, avizul de însoțire (pentru marfa trimisă fără factură, de exemplu către alt punct de lucru), bonul de predare-transfer și dispoziția de plată.
Este obligatoriu NIR-ul pentru fiecare livrare?
Da, dacă gestiunea magazinului se ține la preț de vânzare: este unul dintre cele șase cazuri în care norma cere NIR (OMFP 2634/2015, anexa 2), alături de bunurile sosite fără documente de livrare, de cele cu diferențe la recepție sau de cele procurate de la persoane fizice. Acolo unde evidența se ține la cost de achiziție și nu apare niciunul dintre aceste cazuri, recepția se poate face pe factura sau pe avizul furnizorului. Fără niciun document de recepție, marfa nu apare în gestiune.
Cum justific marfa lipsă din stoc?
Marfa lipsă din stoc se tratează diferit, în funcție de cauză: produsele degradate sau cu termen depășit se scot din gestiune pe baza unui proces-verbal al comisiei (modelul OMFP 2634/2015 pentru declasarea bunurilor materiale are codul 14-2-3/aA); pentru furt, deducerea TVA nu se ajustează dacă furtul este dovedit „pe baza actelor doveditoare emise de organele judiciare" (Codul fiscal, art. 304 alin. (2) lit. a)); pierderile naturale (uscare, evaporare) se încadrează în limitele de perisabilitate și se aprobă de administrator (HG nr. 831/2004, anexa, art. 1 și 4). Cheltuiala cu lipsurile și degradările neimputabile este deductibilă numai în cazurile din Codul fiscal - de exemplu, bunuri asigurate, bunuri degradate calitativ cu dovada distrugerii, produse agroalimentare devenite improprii consumului și direcționate spre compost, biogaz sau neutralizare (art. 25 alin. (4) lit. c)) -, iar lipsurile imputabile se impută persoanelor vinovate (OMFP 2861/2009, pct. 40 alin. (2)).
Trebuie registru de casă dacă am casă de marcat?
Da, registrul de casă se ține și atunci când magazinul are casă de marcat fiscală. Casa de marcat generează bonuri fiscale și raportul Z zilnic, dar registrul de casă este formularul de evidență a casieriei - consemnează încasările în numerar ale zilei (inclusiv totalul în numerar din raportul fiscal de închidere zilnică), plățile în numerar efectuate din casă și soldul de la sfârșitul fiecărei zile (OMFP 2634/2015, anexa 2). Raportul Z se corelează cu registrul de casă, dar nu îl înlocuiește. Neînregistrarea operațiunilor de casă potrivit normelor se sancționează contravențional (Legea contabilității nr. 82/1991, art. 41 pct. 2).
Ce tipizate consumă lunar un magazin mediu?
Un magazin alimentar mediu (50-150 mp, cu activitate zilnică) utilizează aproximativ: 20-30 de NIR-uri pe lună (una-două livrări zilnice de la furnizori diferiți), un registru de casă pe lună (completat zilnic), 25-30 de monetare pe lună, 5-10 bonuri de consum pe lună (consum intern), 5-15 facturi pe lună (clienți B2B sau cereri de factură), 2-3 condici de prezență per trimestru (în funcție de numărul de angajați). Pe an, un magazin de dimensiuni medii consumă 5-10 seturi complete de tipizate per categorie de formular.
Comandă tipizate pentru magazinul tău
Formularetipizate.ro oferă tipizatele pentru comerțul cu amănuntul prezentate în acest ghid, disponibile atât în format standard, cât și personalizate cu datele firmei tale.
Tipizate de volum ridicat (recomandate în cantități mari):
- NIR (Notă de recepție) - folosit la recepția mărfii, la fiecare livrare acolo unde evidența se ține la preț de vânzare; comanda în bulk reduce costul per exemplar și elimină riscul de a rămâne fără stoc în perioadele aglomerate
- Registru de casă - unul per lună pentru magazinele cu activitate intensă
- Monetar - utilizat zilnic la închiderea casei
Tipizate de gestiune:
- Fișe de magazie - câte un set per tip de produs sau articol stocat; în magazinele cu sortiment larg, numărul de fișe active poate depăși 100-200 de articole distincte
- Bonuri de consum - pentru produsele eliberate din gestiune pentru consum intern
- Bonuri de transfer - pentru mutarea mărfii între gestiunile din aceeași incintă (între locații diferite, marfa circulă cu aviz de însoțire)
Tipizate financiare:
- Facturier - pentru clienții persoane fizice care cer factură (între firme, factura se emite prin RO e-Factura)
- Chitanțier și dispoziții de plată - pentru evidența completă a numerarului
Tipizate de personal:
- Condici de prezență - esențiale pentru personalul cu program în ture sau în weekend
- Fișe de pontaj - centralizează lunar orele lucrate, pe baza cărora se întocmește statul de salarii
La Driver Print, am observat că magazinele alimentare și minimarketurile sunt printre clienții care comandă cel mai frecvent - NIR-urile și registrele de casă se consumă rapid, iar comenzile recurente lunare sunt regula, nu excepția.
Tipizatele sunt gata de utilizare imediat după recepție. Tipizatele personalizate cu datele magazinului (denumire, CUI, adresă punct de lucru) se execută la comandă și reduc semnificativ timpul de completare - soluție practică mai ales pentru operațiunile intensive din retail. Livrare rapidă în toată țara, cu prețuri preferențiale pentru comenzile în volum mare.